要点
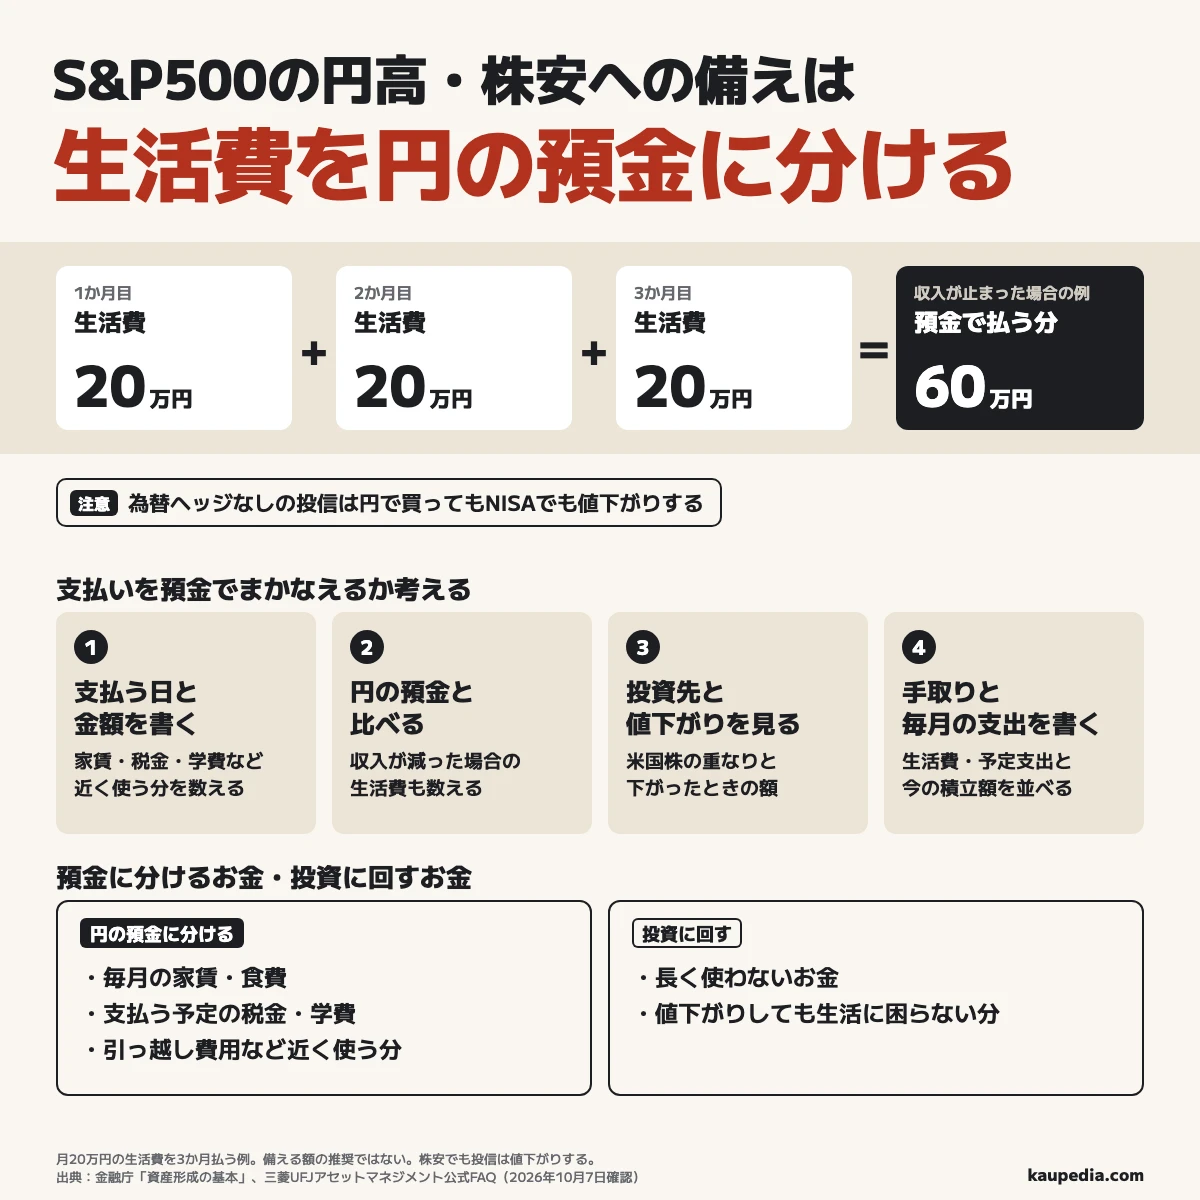
- S&P500の円高・株安に備え、家賃・食費・税金・学費・引っ越し費用は円の預金に分ける。投資に回すのは長く使わず、値下がりしても生活に困らないお金。
- 為替ヘッジなしの例では株価20%下落と155円から140円への円高で100万円は約72.3万円。円で買う投信もNISAも値下がりを受ける。
- 月20万円の生活費を3か月払う例では60万円が必要。備える額の推奨ではない。支払いと預金、投資先と値下がり時の額、毎月の収入と支出を順に並べる。
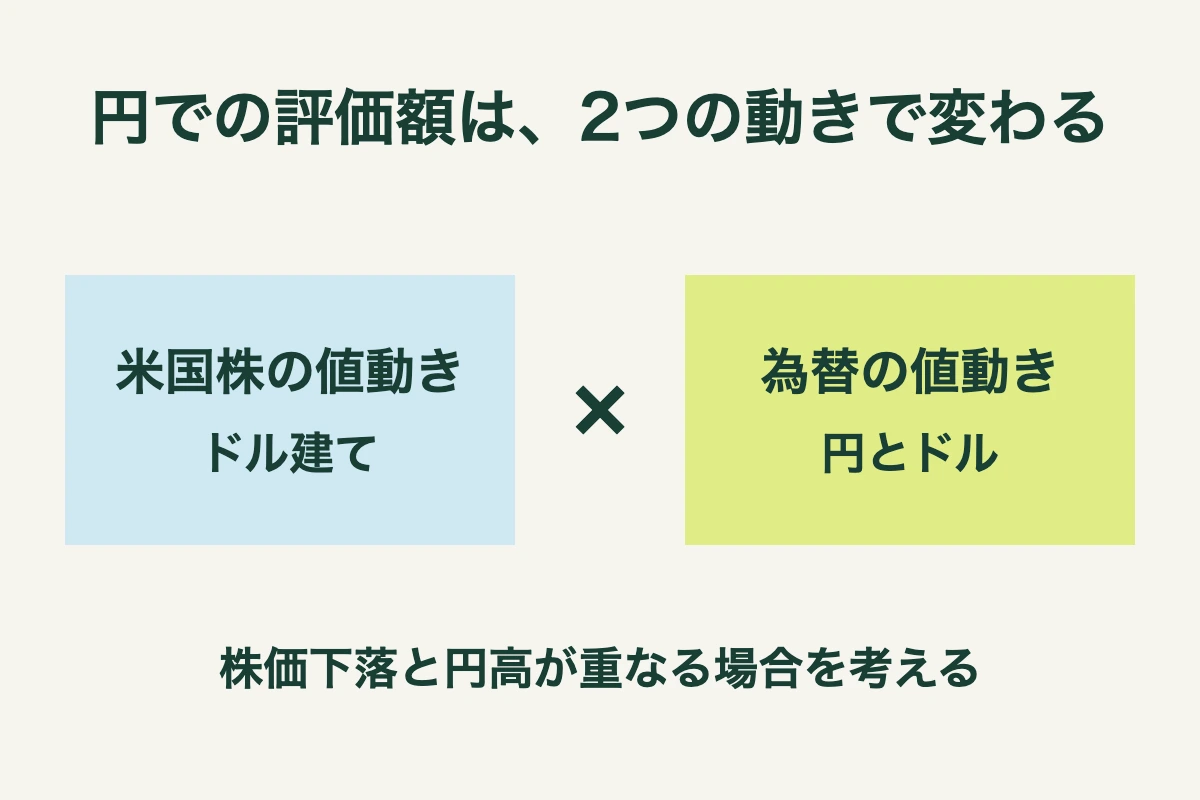
S&P500の積立で家賃まで投資するか迷ったら、生活費と近く使うお金は円の預金に分けます。円高の影響を抑える取引をしない投信は、株価が変わらなくても円高で円に直した額が減るからです。円で買う投信も同じで、NISAも元のお金を守る制度ではありません。
円で買った投信も円高で値下がりする
S&P500は米国の大企業の株価をまとめた数字です。投資信託は多くの人のお金をまとめて株などに投資する商品。S&P500に連動する投信なら、円で買っても投資先は米国株。
買うときに円を使うことと、円の値段が動いてもお金を守れることは別の話です。
NISAは投資のもうけに税金がかからない制度です。買った商品が値下がりすれば、NISAの口座でも損はそのまま。
1ドル155円から140円への円高を仮定。同じ100ドルでも円に直した額が減る。
為替の影響を抑えるための取引を「為替ヘッジ」と呼びます。この記事の試算はその取引をしない商品が対象。ヘッジをする商品の値動きに、この計算をそのまま当てはめることはできません。
米国株が上がっているのに手元のお金が減った人は、三菱UFJアセットマネジメントの公式FAQで株価と為替の2つの動きを読めます。
株安と円高が重なると100万円は約72万円
買ったときはどの例も1ドル155円として、株価と円の値段だけを変えました。元のお金は100万円です。
米国株の値動き | 1ドル155円からの変化 | 円で見た資産額 |
|---|---|---|
10%上がる | 140円へ円高 | 約99.4万円 |
変わらない | 170円へ円安 | 約109.7万円 |
20%下がる | 140円へ円高 | 約72.3万円 |
40%下がる | 130円へ円高 | 約50.3万円 |
株価が上がった例でも円高が重なると元のお金を下回っています。逆に円安になった例では株価が変わらなくても円で見た額が増える。株価だけを見て、手元のお金がいくらになるかを決めると読み違えます。
為替ヘッジなし。株価20%下落と1ドル155円から140円への円高を仮定。配当・費用・税金・追加購入は省き、結果を四捨五入。相場の予測ではない。
生活費は円の預金で払えるようにする
投資口座にお金があっても次の家賃をそのまま払うことはできません。売って円に戻すときにもらえるお金は、そのときの株価と為替で変わるからです。私なら支払う日が決まっているお金を先に円の預金へ分けます。
月20万円で暮らす家計を例にします。収入が3か月止まると、生活費に必要なのは60万円。預金と投資を合わせた額が同じでも、預金で払えるかどうかに差が出ます。
総資産200万円の家計 | 円の預金/投資 | 生活費60万円を払った後 |
|---|---|---|
Aさん | 100万円/100万円 | 預金が40万円残る |
Bさん | 20万円/180万円 | 預金だけでは40万円足りない |
Bさんは不足分を別に用意するか、投資の一部を売る必要があります。表の生活費と期間は違いを比べるための例。必要な額は収入が減る期間や毎月かかるお金で変わります。
これからも同じくらいの収入があるかに加え、家族の暮らしにかかるお金や、借りたお金を返す分も数えます。税金、学費、引っ越し費用など、近く支払う予定も別に残す。投資に回せるのは長く使わず、値下がりしても暮らしに困らないお金です。
同じ総資産なら、預金に残す分を増やすほど支払いには備えやすくなります。そのぶん投資に回すお金が少なくなるので、株が上がったときのもうけも小さくなる。
投信の名前より投資先で分散を考える
S&P500では多くの企業の株を持てますが、米国の大型株が中心です。違う会社の投信を買っても、S&P500に合わせて動く商品どうしなら中身の多くが重なります。別の商品名を並べただけで、別の国や資産に分けたことにはなりません。
家計のお金を並べるときは円の預金、米国株、それ以外に分けます。米国株が中心のほかの投信や、自分で買った米国の株も同じ側に数える。持っている商品の上位の投資先を見比べると、どこにお金が集まっているかが分かります。
家計メモは支払い・投資先・毎月の収支の順で
- 支払いと円の預金を並べる家賃・税金などの支払日と額、収入が減った場合の生活費を数える支払日ごと
- 投資先と下がった場合の額を書く米国株の重なりを見て、株価20%下落・155円から140円への円高を当てはめる今回の試算
- 毎月の家計を並べる手取り、生活費、予定支出、今の積立額を書き、支払い用の預金で不足する月があるか比べる毎月
預金と投資の違いや家計の並べ方から知りたい人は、金融庁の「資産形成の基本」を無料で読めます。今の口座で払えている人は家計メモだけで十分です。払い方や口座を選び直す人は、手持ちのカードと銀行で積立の払い方を選ぶ記事へ進めます。
家計メモだけでは、どれくらいお金が減っても暮らせるか分からない人は『全面改訂 第3版 ほったらかし投資術』で読み直せます。紙の本の定価は869円(税込、2026年10月14日)です。
第2章で、投資に回す額と受け入れられる損の考え方を読み直せます。金融庁の無料の説明や手持ちの本で、お金を分けて考えられる人は買い足さなくて大丈夫です。
 第3版をAmazonで見る紙の本の版・価格を見る
購入先
価格・在庫は購入先でご確認ください。広告リンクを含みます。
- 向く人
- 家計メモを書いても、どこまでの値下がりに耐えられるか迷う人。投資に回す額と受け入れられる損の考え方を本で読み直したい人。
- 確認すること
- 紙の本の定価869円(税込、2026年10月14日確認)。送料は購入先で別途かかる場合があります。買い切りで自動更新はありません。無料なのは出版社の新NISA折込付録で、本全体ではありません。2022年刊のため、制度は金融庁の最新情報と併せて読みます。
書籍の仕様を見る
- 紙の本の定価
- 869円(税込・2026年10月14日確認、送料別)
- 版・ページ数
- 全面改訂 第3版・224ページ
- 読み直す所
- 第2章:投資額の決め方・受け入れられる損
- 無料で読める範囲
- 出版社の新NISA折込付録。本全体は有料
- 支払い
- 買い切り。月額料金・自動更新なし
記事の誤りや古い情報は、訂正・お問い合わせフォームからお知らせください。