要点
- 対象の投資信託を毎月積み立てるなら、つみたて投資枠が候補。個別株や一括購入には成長投資枠を使い、成長投資枠でも積立はできる。
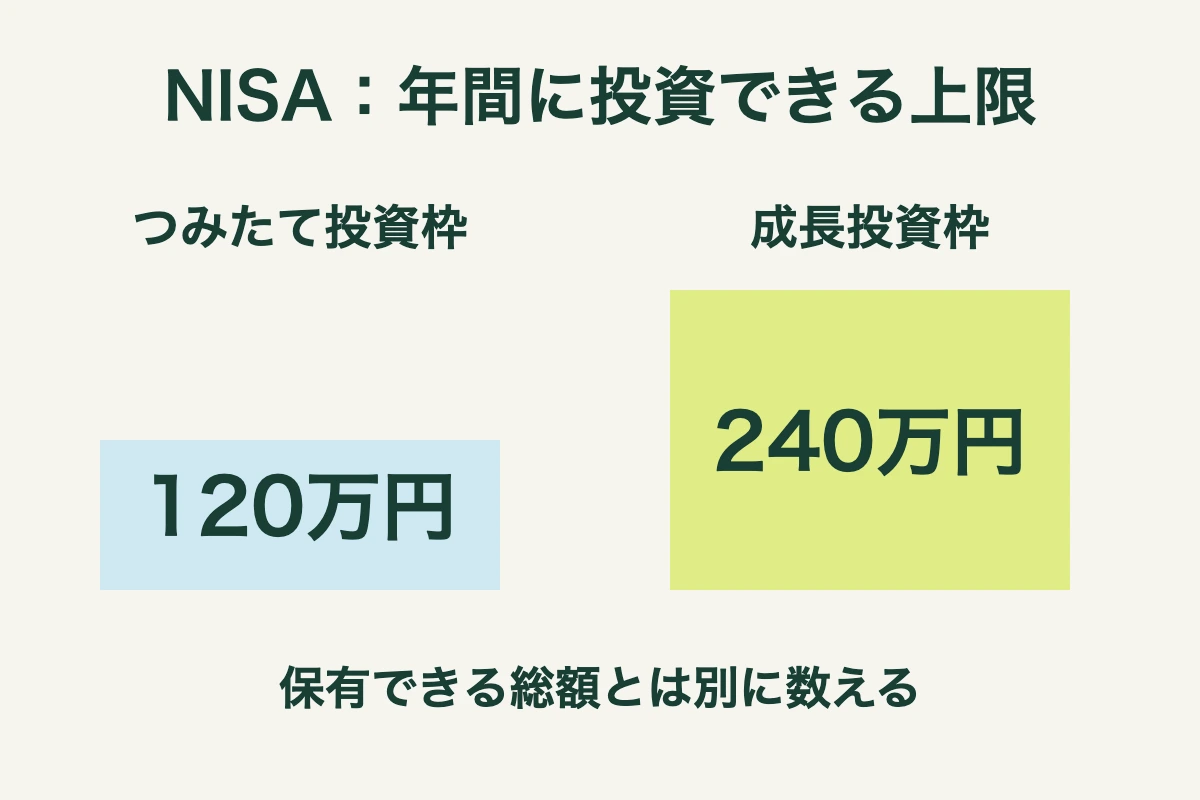
- 年間上限はつみたて120万円・成長240万円。保有限度額は取得額で合計1,800万円、そのうち成長投資枠は1,200万円まで。
- 売却した商品の取得額分は翌年以降に再利用できる。旧NISAで買った商品は、新制度の1,800万円とは別枠で管理される。
NISA口座を開いたら、まず買いたい商品と積立額を決めます。対象の投資信託を毎月積み立てるなら、つみたて投資枠から設定すると整理しやすくなります。たとえば月3万円なら、12か月で36万円。年間120万円の範囲に収まります。
NISAは、投資で得た利益を非課税にする制度です。二つの枠で税率の優劣を選ぶのではなく、買える商品や買い方に合わせて使い分けます。生活費や近いうちに使うお金は預金等で確保し、値下がりしても必要な支払いに困らない額を投資に回してください。
積立と一括購入で、使える枠が変わる
確認すること | つみたて投資枠 | 成長投資枠 |
|---|---|---|
主な対象 | 長期・積立・分散投資の要件を満たす投資信託等 | 上場株式・投資信託等。一部の商品は対象外 |
買い方 | 定期的・継続的な積立 | 一括購入も積立もできる |
年間の購入上限 | 120万円 | 240万円 |
非課税で保有できる期間 | 無期限 | 無期限 |
二つは同じ金融機関のNISA口座で併用でき、年間では合計360万円までです。ただし、金融機関によって取り扱う商品や積立設定が違います。
月10万円を12か月積み立てると120万円になります。つみたて投資枠の対象商品で、すでに使った枠がなければ、この枠だけで収まります。個別株を買う人、一括で購入したい人、つみたて投資枠を使い切った人は、成長投資枠の対象商品と残額を確認します。
成長投資枠も積立に使えるため、「積立は必ずつみたて枠」という決まりではありません。先に商品と買い方を決め、それを扱える枠を選ぶ順番です。
年間の上限と、保有できる総額は別に数える
NISAには、年ごとの購入上限に加え、非課税で保有する商品の取得額を合計して1,800万円までという限度額があります。成長投資枠で保有する分は、そのうち1,200万円までです。
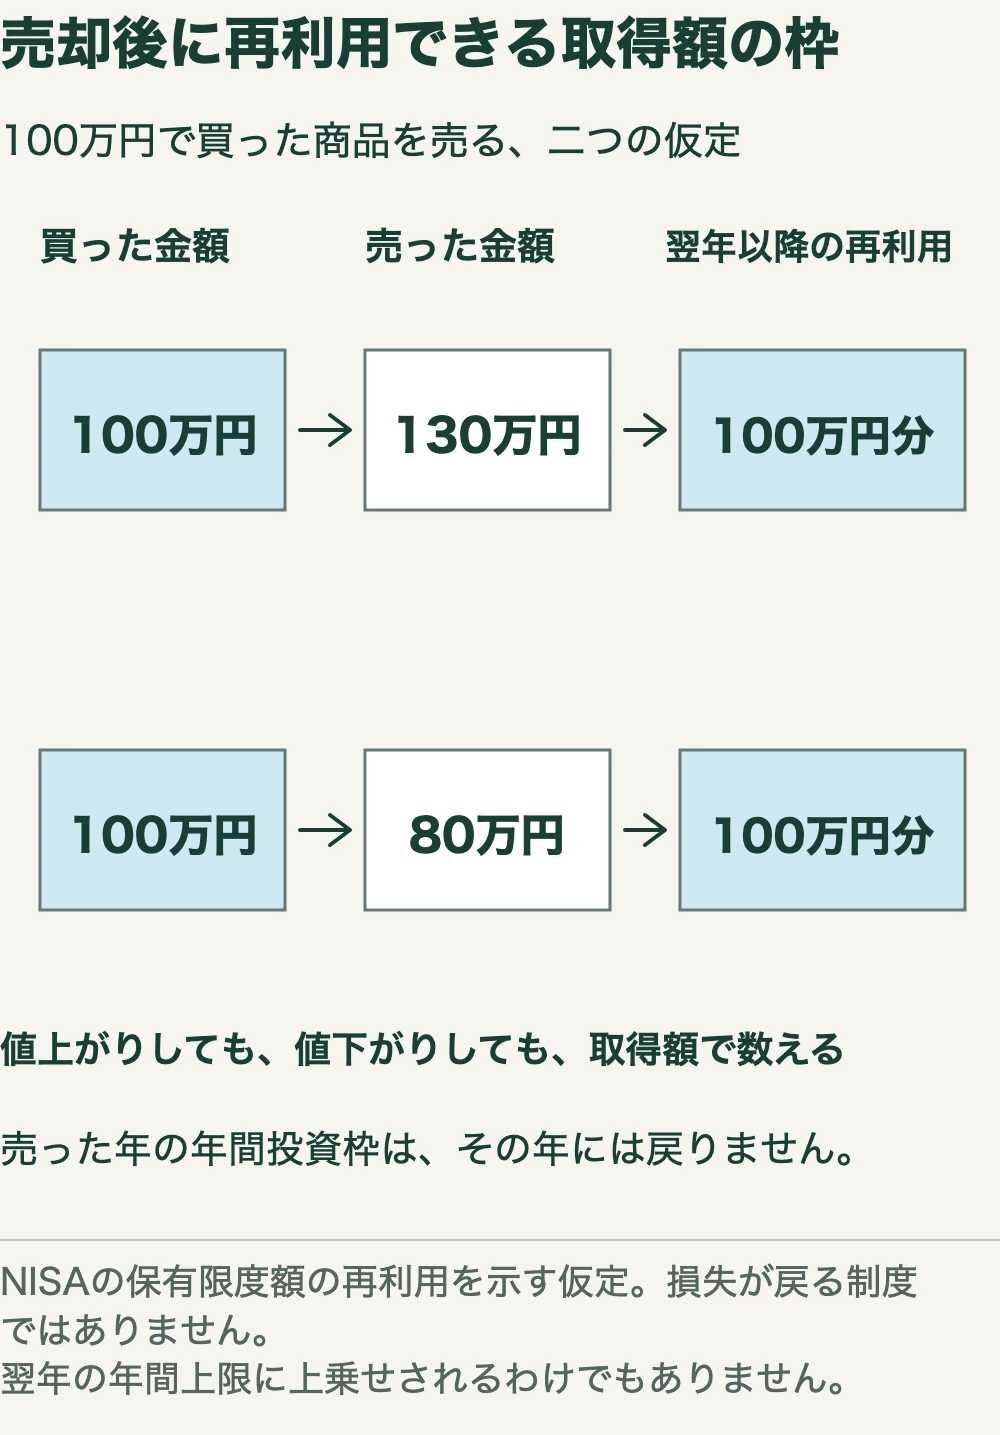
この1,800万円は、生涯の累計購入額ではありません。売却した分の取得額は翌年以降に再利用できます。つみたて投資枠だけで1,800万円まで保有することも可能です。
100万円で買った商品を売る例 | 枠の扱い |
|---|---|
130万円で売れた | 翌年以降に再利用できる保有限度額は、取得額の100万円分 |
80万円で売れた | 再利用できる額は同じ100万円分。投資の損失が戻るわけではない |
売った年に買い直したい | その年の年間投資枠の残額で買う。売却しても年間枠は戻らない |
翌年に100万円分が空いても、その年の年間投資枠に100万円が上乗せされるわけではありません。口座では「年間投資枠の残額」と「非課税保有限度額」を分けて確認します。
旧NISAの保有商品は、新しい枠へ移らない
2023年までの一般NISA・つみたてNISAで買った商品は、2024年からのNISAとは別に管理されます。旧制度の非課税期間が適用され、新制度の1,800万円を使いません。新制度へのロールオーバーはできません。
旧NISAで商品を持っている人は、口座画面で購入年と非課税期間の終了年も見ておきましょう。新旧を同じ残枠として足し引きしないことが大切です。
設定する前に、口座画面で確かめる
まず、月額を12倍して年間の積立予定額を出します。年の途中から始める場合は、今年の購入済額と今後の予定額を合計してください。次に、選んだ商品のNISA対象表示と、積立を設定する枠を確認します。
月3万円の積立を始める人なら、年36万円を無理なく続けられるかが最初の判断です。枠を余らせても問題ありません。上限を埋める額ではなく、生活に必要なお金を確保したうえで続けられる額を設定しましょう。
投資額を決めるときは、円高・株安の影響を金額で確かめる家計チェックも合わせて確認できます。
出典・制度の確認先
記事の誤りや古い情報は、訂正・お問い合わせフォームからお知らせください。
著者情報