iDeCoとNISAはどちらから?会社員は使う時期で選ぶ
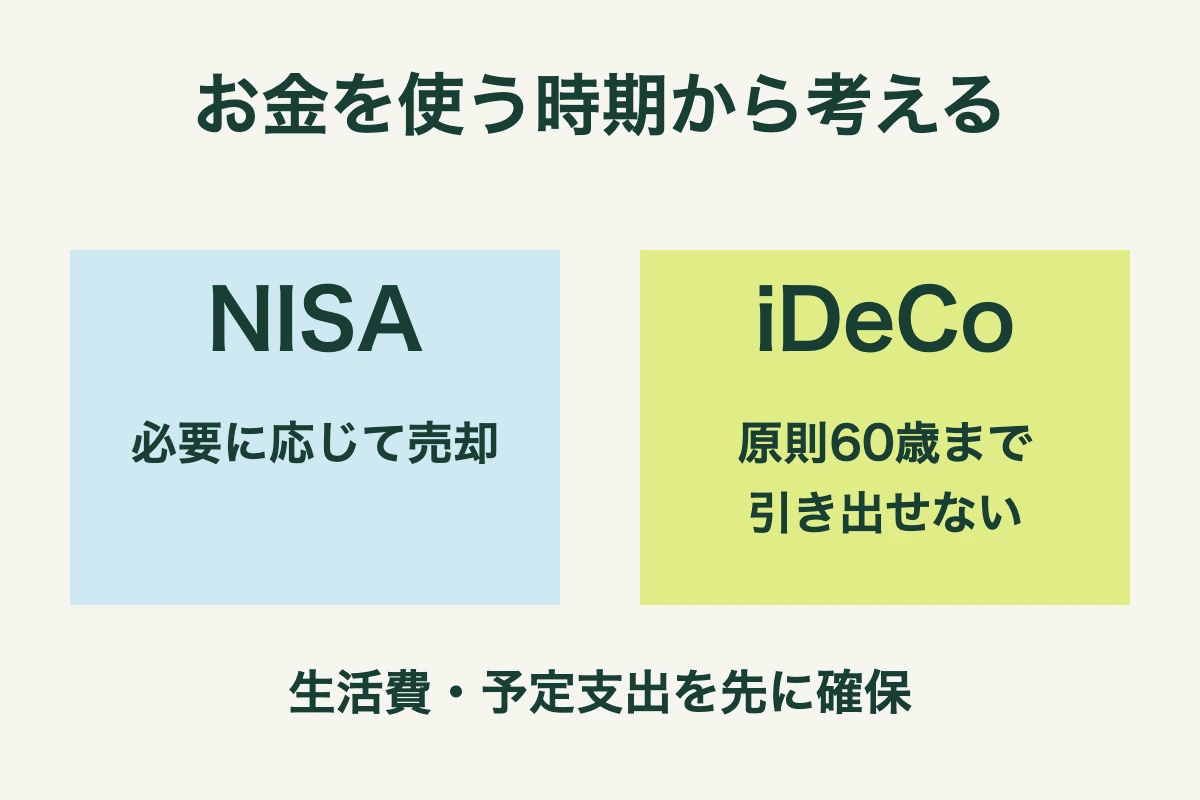
家や学費のお金もiDeCoに入れるか迷う会社員は、近い支払いを預金に残しましょう。途中で使う長期のお金はNISAから。老後まで使わない分は税が減る効果と費用、受取時の税を比べてiDeCoを考えます。どちらも商品によっては値下がりするため、使う時期を書き分ける欄と税・手数料の実額を示します。
家や学費のお金もiDeCoに入れるか迷う会社員は、近い支払いを預金に残しましょう。途中で使う長期のお金はNISAから。老後まで使わない分は税が減る効果と費用、受取時の税を比べてiDeCoを考えます。どちらも商品によっては値下がりするため、使う時期を書き分ける欄と税・手数料の実額を示します。
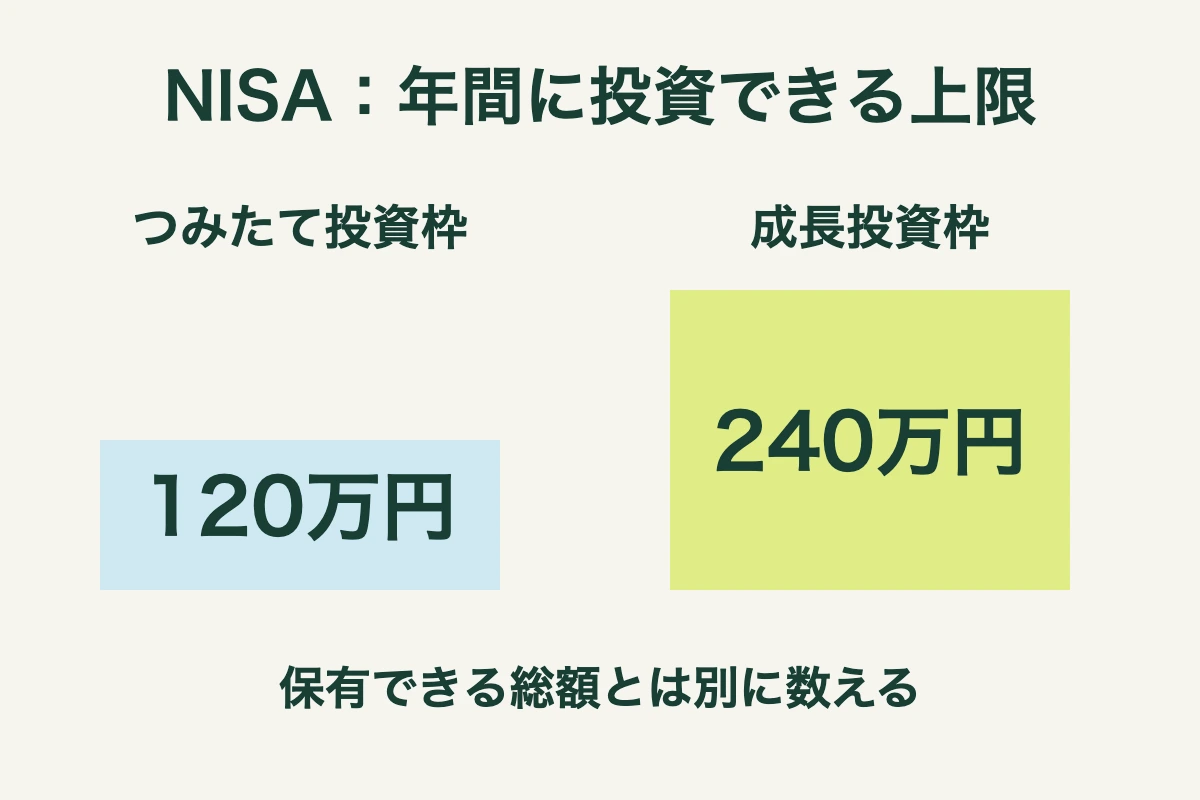
積立の設定画面で2つの枠に迷った人へ。対象の投資信託を毎月買い、年と総枠に残りがある人はつみたて投資枠から。株や一括購入にも使える成長枠を残せます。今年の合計は年の枠と、これから買う額は年の枠の残りと比べる例で、二重に引く間違いを防ぎます。
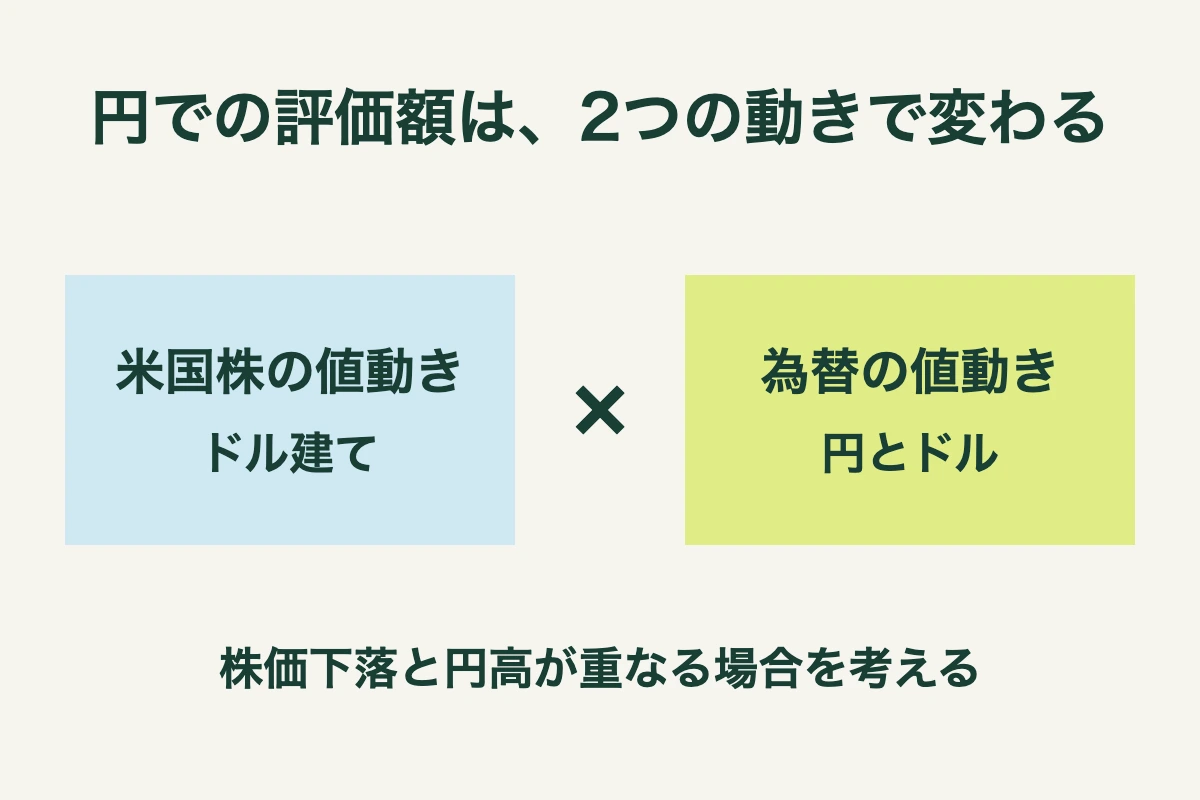
S&P500の積立に家賃まで回してよいか迷う人へ。生活費と近く使うお金は円の預金に分けます。為替ヘッジなしの投信で100万円が約72万円になる試算と、総資産が同じでも預金で生活費を払える家計・足りない家計の差を示します。NISAでも値下がりは起こります。