要点
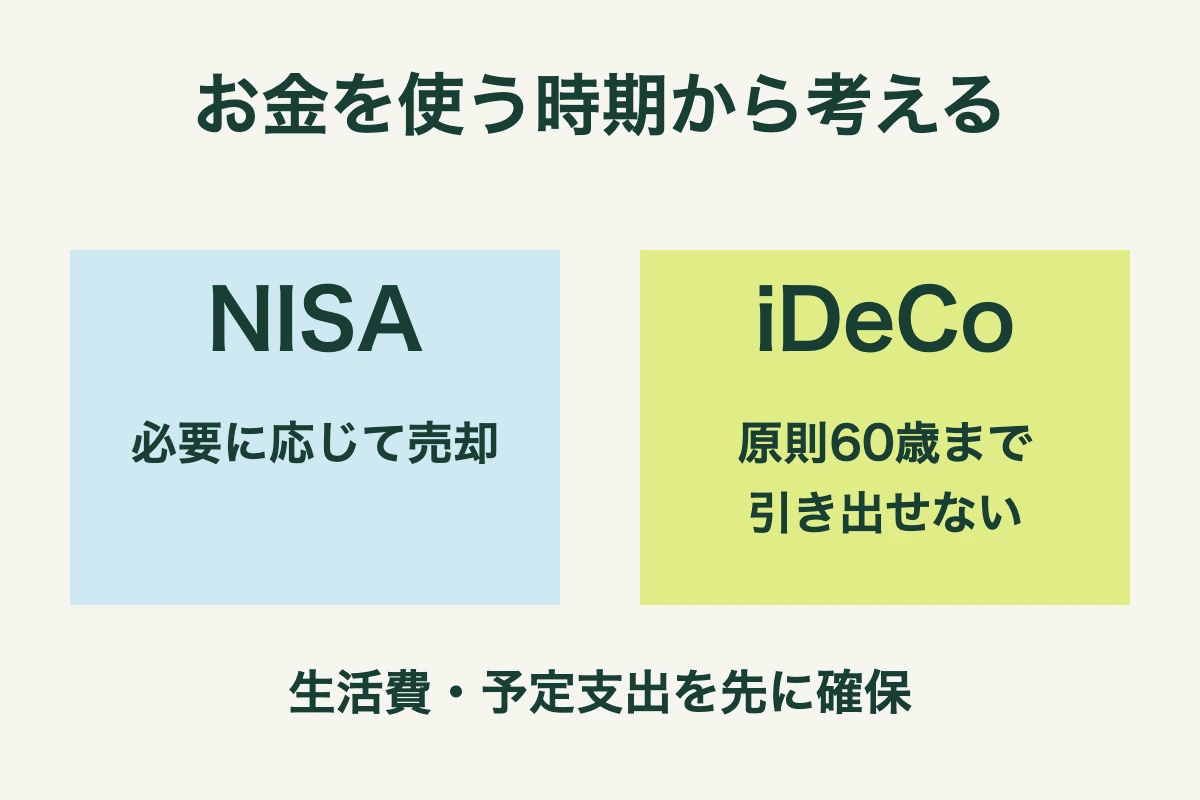
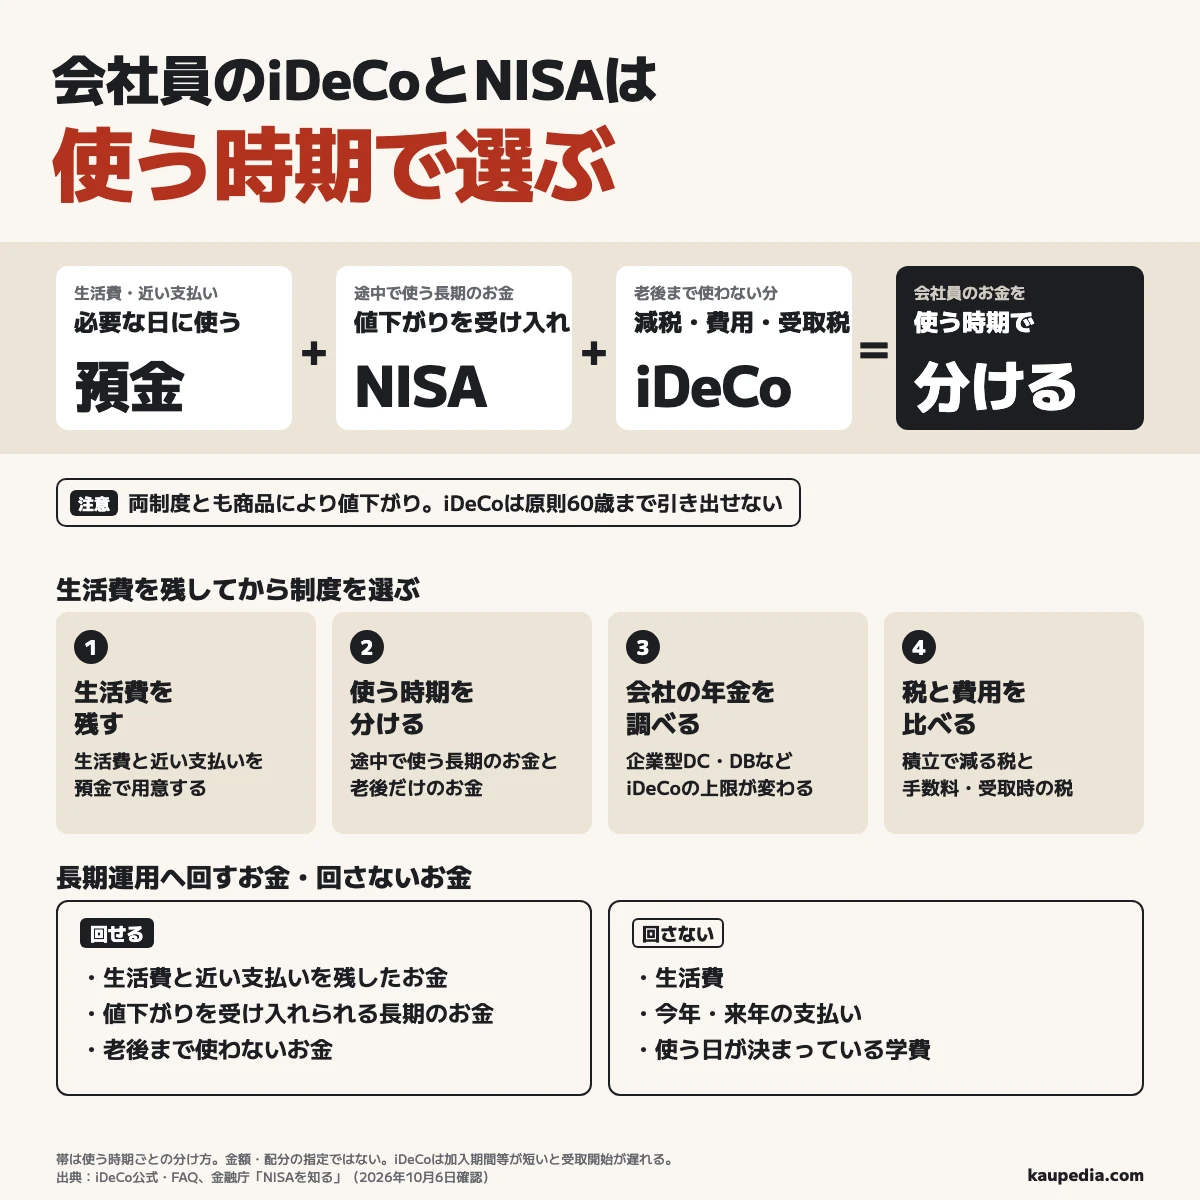
- 生活費と近い支払いは預金に残す。途中で使う長期のお金は、値下がりを受け入れられる範囲でNISAから考える
- 老後まで使わない分は税が減る効果と費用、受取時の税を比べてiDeCoを考える。商品によっては値下がりし、原則60歳まで引き出せない。加入期間等が短いと受取開始も遅れる
- 迷ったら生活費・近い支払い・途中で使う長期のお金・老後だけのお金を紙に分けて書き、預金に残す額から決める
家や学費のお金も節税のためiDeCoに入れるか迷う会社員は、近い支払いを預金に残しましょう。iDeCoは原則60歳まで引き出せないため、途中で使う長期のお金は値下がりを受け入れられる範囲でNISAから考えます。老後まで使わない分は、税が減る効果と費用、受取時の税を比べてiDeCoを考えます。
こんな人は
必要な日に使えるよう預金に残す
値下がりを受け入れられる範囲で先に考える
税が減る効果と費用、受取時の税を比べる
家や学費のお金を使う時期で分ける
子どもの大学費用を貯金で用意した会社員でも、残りをiDeCoとNISAにどう分けるか決めかねていました。紙に次の欄を作り、学費と老後だけのお金を分けて書きましょう。
- 生活費:月__円。家賃や食費、収入が減ったときの備え
- 近い支払い:__年に__円。学費や家の頭金など、使う日が決まっている分
- 途中で使う長期のお金:__年ごろに__円。値下がり中に売る可能性も考える分
- 老後だけのお金:__歳から使う予定。受け取れる年齢まで取り出さない分
たとえば、3年後に払う学費は「近い支払い」に書き、預金に残します。途中で使う可能性がある長期のお金と、受け取れる年齢まで使わないお金は別の欄へ。学費を残した後の欄で、NISAとiDeCoを比べる順番です。
iDeCoのお金は原則60歳以降に受け取る
NISAで買った株などは老後を待たずに売れます。ただし、売ってから現金になるまでの日数は商品などで変わるもの。いつでも売れることと、使いたい額が戻ることは別の話です。
お金を使いたい日に値下がりしていると、入れたお金より少ない額しか戻りません。学費を払う日を遅らせられなければ、値下がり中でも売ることになります。だから、使う日が決まっているお金は預金に残しましょう。
iDeCoは自分で積み立てる年金です。投資信託などを選ぶと、値下がりで積み立てたお金が減ることもあります。家や学費のお金が要っても、原則として受け取れる歳まで取り出せません。
iDeCoを3年続けた人は、積み立てたお金の値下がりを見て、普通に貯金していればよかったと書いていました。老後まで使わないお金でも、値下がりを受け入れられるかを先に考えましょう。
60歳から受け取るには、60歳までの「通算加入者等期間」が10年以上必要です。iDeCoや企業型DCで積み立てていた期間と、積立を止めて運用だけをしていた期間などを合わせたもの。たとえば、その期間が8年以上10年未満なら受け取りは61歳からです。60歳の支払いに使うつもりなら、受け取れる年齢も一緒に数えましょう。
iDeCoに積み立てるお金で税は減るが、受取時も税の対象
iDeCoに積み立てるお金を掛金といいます。掛金は、税を計算するもとになる所得から全額を差し引けます。この仕組みが所得控除で、戻るのはそれによって減る税の分だけ。
運用で増えた分については、iDeCoでは税を引かずに再投資でき、NISAでも対象となる利益には税がかかりません。
税を比べる場面 | iDeCo | NISA |
|---|---|---|
お金を入れる | 掛金の全額を所得から差し引いて税を計算する | 買った額を税の計算から差し引く仕組みはない |
お金を受け取る | 年金か一時金として税の対象。税を計算するときの控除あり | 対象となる売却益などに税がかからない |
税が減る額は掛金と自分にかかる税率しだいです。所得税や住民税を払っていない人は掛金を差し引いても減らせる税がないことがあります。
iDeCo公式の例。月1万円を1年積み立て、所得税率と住民税率を各10%とした概算。復興特別所得税、手数料、受け取るときの税は含めない。
年2万4,000円は公式が置いた税率での例です。自分の条件では、iDeCo公式のシミュレーションに年収・年齢・掛金を入れて目安を出せます。会社員を選び、生活費を残せる毎月の掛金を入れましょう。
出てくる額は目安で、実際に減る税を保証するものではありません。
受け取るときにも、税を計算する前に差し引ける額があります。まとめて受け取るときの名前は退職所得控除。年金として分けて受け取るときは公的年金等控除です。
会社の退職金や公的年金の額、いつ受け取るかも税に関わります。積み立てる間に減る税だけで選ぶと、手元に残る額を大きく見てしまいます。
iDeCoの手数料は加入時と毎月の分を足す
iDeCoを始めるとき、国民年金基金連合会に払うのは税込2,829円です。最初に1回だけ払う分。その後に払う費用は次のように変わります。
- 2026年11月分まで:掛金を納めるたびに税込105円
- 2026年12月分から:税込月120円。2027年1月26日の口座引落分から適用
新料金を12か月払う場合の連合会分のみ。2026年全体の支払額でも、iDeCoの費用総額でもない。
このほかに、金融機関がお金を管理・給付する手数料と、選ぶ商品の費用も加わります。銀行や証券会社の運営管理手数料が0円でも、連合会などに払う費用は残る仕組み。上の額だけを税の軽減額から引いても、最後にいくら得するかまでは出せません。
金額と適用日は公式FAQと手数料見直しのリーフレットで、2026年10月6日に確認しています。
投資信託を持っている間の費用が信託報酬です。NISAでもiDeCoでもかかり、NISAでは商品や銀行・証券会社によって売買の費用も加わります。利益に税がかからないことと、費用がかからないことは分けて考えましょう。
iDeCoの上限は会社の年金で変わる
会社の年金とは厚生年金とは別に会社が用意する企業年金のこと。企業型DCは会社が掛金を出し、自分で運用する年金です。DBは将来の受け取り方や額をあらかじめ決める年金を指します。
会社の年金 | iDeCoの月額上限(2026年10月6日時点) |
|---|---|
企業年金なし | 2.3万円 |
企業型DC・DBなどあり | 5.5万円から企業型DCの会社の掛金とDBなどの掛金相当額を引いた額。最大2万円。引いた残りが1万円なら1万円まで |
企業型DCの会社の掛金は加入者サイトにあります。DBの掛金相当額は会社から配られた年金の案内で読める額です。給料から引かれる自分の積立額だけでは計算できません。
会社の掛金に、自分の掛金を上乗せする方法がマッチング拠出です。これを選んでいる人はiDeCoをいっしょには使えません。企業型DCの会社の掛金が年単位でまとめて払われる人もiDeCoには入れません。
- 12月1日共通上限の引き上げを予定2026年。会社の年金とiDeCoを合わせて月6.2万円
企業年金がある人がiDeCoに入れられるのは、この共通上限から会社の分を引いた残りの額。増額の手続きは公式のお知らせから読めます。今の上限と改正後を混ぜずに比べましょう。
掛金のいちばん少ない額は月5,000円です。増やすときは1,000円ずつ。入れられる上限いっぱいまで積み立てるより、生活のお金を残せる額を先に決めます。
迷ったら預金に残す額から書く
私なら預金にいくら残すかを決めるのが先です。冒頭の記入欄で毎月の生活費と、これから払うお金を書き、その分を残してから投資へ回す月額を決めましょう。老後に使うかまだ決められないお金も、iDeCoに入れるのは待ってよいところです。
NISAの証券会社や口座を選ぶ人は、給与口座を変えずに始めるNISAの証券会社選びへ。給料を受け取る銀行と、お金を移す日・買える日を比べて選べます。
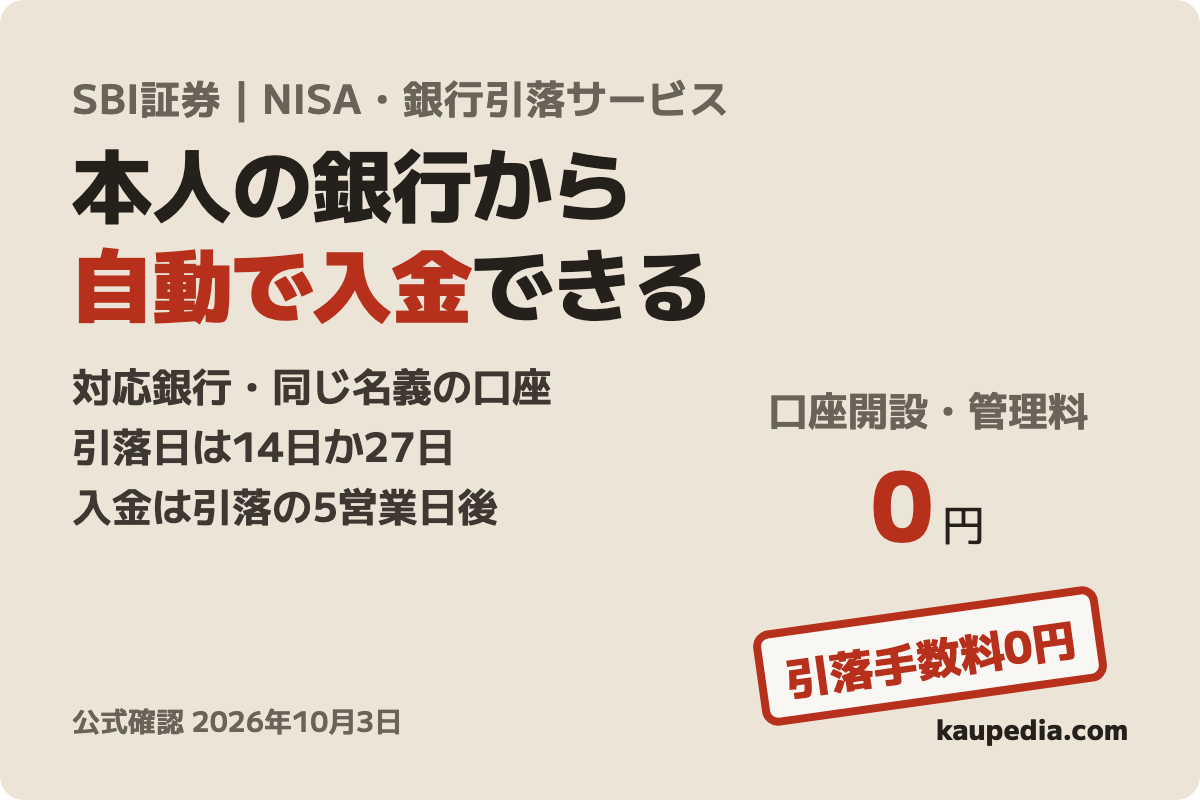
NISA口座がなく、今使っている銀行から毎月自動でお金を移したい人はSBI証券を選べます。引落に使えるのは一覧に載っている銀行の、自分の名義の口座です。
申し込むときは、マイナンバーを確かめる書類と、本人であることを示す書類をそろえます。書類の審査が済んだら知らせが届き、勤め先や銀行口座などを登録する流れです。口座を開いて持ち続ける費用は合わせて0円で、買うお金や商品の費用は別です(2026年10月14日、公式確認)。
しくみを知りたいだけの人は無料の解説で十分です。NISA口座がある人は今の口座を使えます。
購入先
価格・在庫は購入先でご確認ください。
- 向く人
- NISA口座がなく、預金に残す額を決め、値下がりを受け入れて始める人。対応する本人名義の銀行から毎月自動で入金したい人
- 確認すること
- 総合口座・NISA口座の開設料と管理料は合計0円(2026年10月14日、公式確認)。投資資金と商品の費用は別です。積立・銀行引落は設定すると続くため、止める手続きが要ります。口座を閉じるときは資産・残高等を整理し、積立・銀行引落・利用中の銀行連携を解除して書類を返送します。他社にNISA口座がある人は、金融機関を変える手続きが必要です
仕様・利用条件を見る
- 口座開設料・管理料
- 0円(2026年10月3日)
- 銀行引落サービス
- 対応銀行・同一名義、引落手数料0円、14日・27日から選択
- 入金までの日数
- 引落日から5営業日後。投資商品の費用と価格変動リスクは別
記事の誤りや古い情報は、訂正・お問い合わせフォームからお知らせください。