要点
- 解き方の理由を説明でき、手持ちに未演習の同じ論点がないなら、工業簿記問題集第14版を追加する
- 専用問題集は第4問15項目・第5問8項目。苦手5項目を1項目30分で2周する計画なら、演習と復習に計5時間を見込む
- 迷ったら手持ちの模試を解き直す。手持ちに未演習の同じ論点があるならそれを使い、解き方の理由を説明できないならテキストの基本例題へ戻る
工業簿記だけ失点し、解き方の理由を説明でき、手持ちに未演習の同じ論点がないなら、工業簿記問題集第14版を追加します。追加本は第4問15項目・第5問8項目から、苦手なテーマを選んで練習できます。直前期に本を増やすのが不安で迷ったら、手持ちの模試を解き直します。
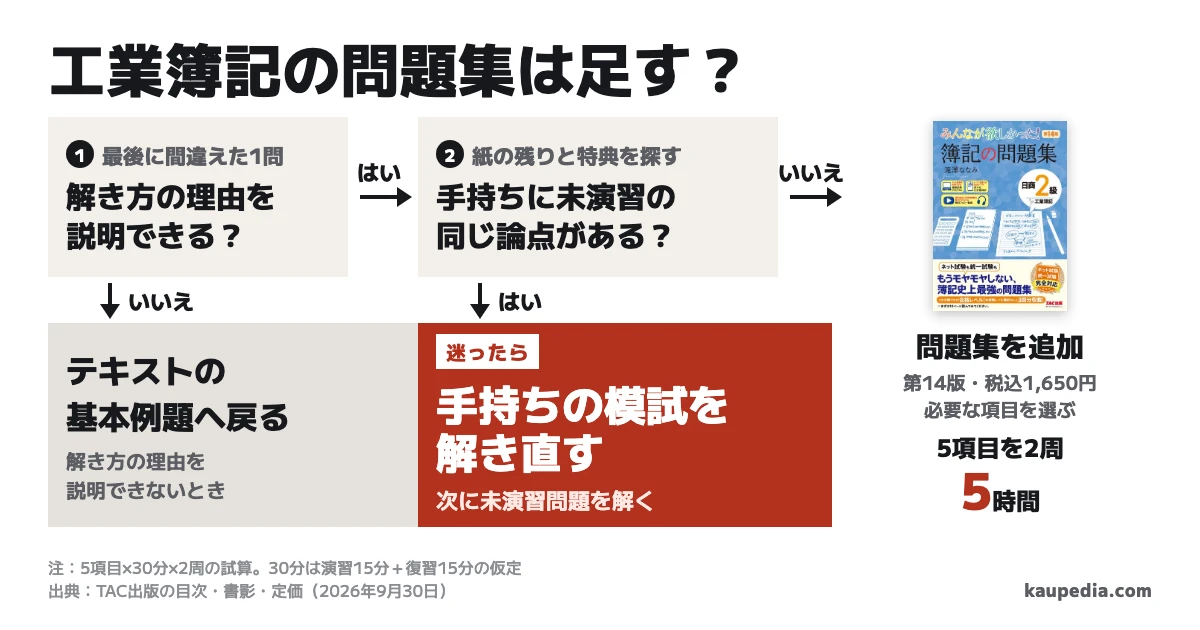
迷ったら手持ちの模試を解き直し、足すのは未演習問題が尽きたとき
工業簿記だけ失点するなら、最後に間違えた1問から買うかを決めます。 解説を閉じて、使う式と数字を選ぶ理由を説明してみます。例えばCVP分析なら、売上高から変動費を引いて限界利益を出し、そこから固定費を引く理由まで言えるかを見ます。
今の状態 | 次に使うもの |
|---|---|
解き方の理由を説明できない | テキストの基本例題へ戻る。説明を読んで、例題を自分で解く |
手持ちに未演習の同じ論点がある | 手持ちの模試を解き直す。その後、未演習問題で同じ手順を使う |
解き方の理由を説明でき、手持ちに未演習の同じ論点がない | 工業簿記問題集第14版を追加し、同じ論点を選んで解く |
最初の行に当てはまる人は、未演習問題の数より基本例題を優先します。この手順で分かるのは、その誤答の復習先と新しい問題の不足です。工業簿記全体の実力や本番の得点は、別の論点と90分の通し演習で測ります。
買い足す前に、手持ちの模試の未演習問題と付属のネット特典を探します。学校や受講中の授業で質問できる人は、間違えた1問と自分の式を見せ、どの手順で止まったかを聞きます。基本例題を自分で解けるようになるまでは、本試験レベルから始まるこの問題集より、手持ちのテキストを使います。
2026年9月のnoteの合格記録には、スッキリ予想問題集の全9回の第4・5問を解き直した人がいます。間違えた問題の図をノートに写し、付属模試も繰り返して、本番の工業簿記は計33点でした。使用した年度版は書かれていませんが、手持ちの総合模試を工業の補強にも使った例です。
一方、2026年5月の6回目で合格した人の記録は、予想問題を解くことに偏り、基礎がぐらついたと振り返っています。CVP分析は講義のグラフの説明で理解が進んだそうです。式の理由が分からないなら、新しい演習本より、今のテキストと講義でその式へ戻る方が先です。
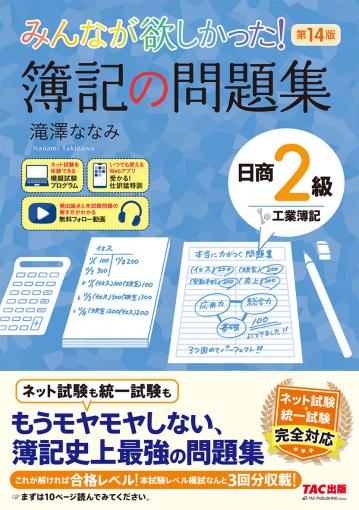
解き方の理由を説明でき、手持ちに未演習の同じ論点がないなら、テーマ別に解ける『みんなが欲しかった! 簿記の問題集 日商2級 工業簿記 第14版』を選びます。TAC出版の税込定価は1,650円(2026年9月30日、送料は購入先によって別途)。表紙の「問題集」「工業簿記」「第14版」が目印です。
工業簿記問題集は23項目から苦手だけ選べる
第14版の強みは、工業簿記の本試験レベルをテーマ別に選んで解けることです。公式の立ち読みの目次vi・viiページを分類すると、次の23項目になります(2026年9月30日)。
工業簿記の練習 | 第4問対策 | 第5問対策 | 問題ページと解説ページ |
|---|---|---|---|
仕訳・勘定の流れ | 2項目 | 0項目 | 問題3〜8、解説36〜49 |
個別原価計算・部門別個別原価計算 | 3項目 | 0項目 | 問題9〜12、解説50〜58 |
製造原価報告書・損益計算書 | 2項目 | 0項目 | 問題13〜14、解説59〜66 |
総合原価計算(単純・工程別・組別・等級別) | 6項目 | 0項目 | 問題15〜22、解説67〜87 |
標準原価計算(勘定記入・損益計算書) | 2項目 | 0項目 | 問題23〜24、解説88〜97 |
標準原価計算の差異分析 | 0項目 | 2項目 | 問題26〜28、解説98〜107 |
直接原価計算の財務諸表 | 0項目 | 2項目 | 問題29〜30、解説108〜116 |
CVP分析 | 0項目 | 3項目 | 問題31〜33、解説117〜127 |
標準原価計算と予算実績差異分析 | 0項目 | 1項目 | 問題34〜35、解説128〜129 |
合計 | 15項目 | 8項目 | 模擬試験3回は別に収録 |
項目は目次の見出し1つです。最初の仕訳問題だけでも複数の小問があるので、23問という数には置き換えません。CVP分析だけ足したいなら3項目、差異分析も足すなら合わせて5項目を選べます。
基本を学び直すなら、手持ちのテキストの例題が先です。 はしがきのiiiページは、基本問題を教科書に任せ、問題集はいきなり本試験レベルから始めると説明しています。みんなが欲しかったの教科書工業簿記第11版の対応章も載るので、その教科書を持つ人は間違えた章へ戻れます。
2025年9月のnoteでも、工業簿記問題集をよく使ったという合格者がいます。ただ、講義を聞いて分かったつもりでも、最初は問題を解けなかったと書いています。専用問題集は練習を増やすために使い、基本の説明は手持ちのテキストで補います。
手持ちの模試と被るかは、苦手論点ごとに数える
同じ分野が載っていても、問題文と解く条件まで同じかで使い道は変わります。 総合模試にCVP分析があれば、その問題で損益分岐点だけを求めるのか、目標利益や販売数量の変化まで扱うのかを見ます。答えの数字を覚えていても、計算の理由を説明する解き直しには使えます。
手持ちの例として、2026年度版スッキリうかるは、紙の予想問題9回と、紙とは異なるネット試験5回を収録しています。立ち読みの05ページにも、その5回は本の問題と内容が異なるとあります。統一試験を受ける人にも、利用できる特典は初見の計算問題を探す先になります(2026年9月30日)。
ただ、目次の06ページは第1〜9回のページ一覧です。そこからは、CVP分析が何回あるか、専用問題集と何問重なるかを数えられません。自分の本の第4・5問を開き、次の表を埋めると、追加する前に残っている練習が分かります。
苦手論点の例 | 間違えた回・大問 | 手持ちの未演習問題の回・大問 | 追加する本の目次で探す項目 |
|---|---|---|---|
製造間接費の配賦 | 自分の回番号を記入 | 紙の残りと特典を探して記入 | 仕訳、個別原価計算、標準原価計算のどこで止まるかで選ぶ |
標準原価計算の差異分析 | 自分の回番号を記入 | 紙の残りと特典を探して記入 | 第5問対策の差異分析2項目 |
直接原価計算の利益 | 自分の回番号を記入 | 紙の残りと特典を探して記入 | 第5問対策の財務諸表2項目 |
CVP分析 | 自分の回番号を記入 | 紙の残りと特典を探して記入 | 第5問対策のCVP分析3項目 |
配賦と差異分析を一つの苦手にまとめると、戻る場所がずれます。配賦率を求める段階、仕掛品へ振り替える段階、実際額との差を分ける段階のどこで止まったかを、誤答の式に書き込みます。
2026年9月の予実管理経験がある社会人の記録では、CVP分析は理解しやすく、原価差異と加工換算量は初めてで苦戦したとあります。同じ工業簿記でも、仕事でなじみがある単元と初めての単元で負担が変わります。工業簿記全体を最初から解き直すより、誤答を論点ごとに分けて時間を配ります。
両書とも模試の特典があります。専用問題集の立ち読みviiiページは、一部のTAC書籍と模擬試験プログラム・仕訳アプリが共通だと明記しています。追加する理由は特典の数ではなく、必要なテーマ別演習を増やせることです。ネット特典は改訂版刊行月末までの提供なので、手元の版の案内で使える期間を見ます。
1日30分なら、苦手5項目を2周して5時間
追加した本を全部終える計画にすると、総合模試へ戻る時間が減ります。私なら、CVP分析3項目と標準原価計算の差異分析2項目が苦手なら、その5項目から始めます。
1項目につき、解く時間15分、答え合わせと解き直し15分、計30分を予定として置きます。2周目にも同じ30分を空け、初回に長くかかった分を調整できるようにします。実測値ではなく、まとまった復習時間を確保するための仮定です。
進め方 | 1項目の時間 | 2周の合計 | 1日30分の枠で組む日数 |
|---|---|---|---|
手持ちから苦手5項目に相当する問題を選ぶ | 30分 | 5時間 | 10日 |
専用本の苦手5項目を選ぶ | 30分 | 5時間 | 10日 |
専用本の全23項目を進める | 30分 | 23時間 | 46日 |
同じ5項目なら、追加本を買っただけで所要時間が短くなる計算にはしません。手持ちに未演習の同じ論点があるなら、その問題で練習します。使い切ったときに専用本を足すと、別の問題でも同じ式を使えるかを試せます。
選ぶもの | 今回の追加費用 |
|---|---|
手持ちのテキスト・模試を使う | 新しい教材の購入費は0円 |
工業簿記問題集第14版を1冊追加する | 税込定価1,650円+購入先に応じた送料 |
定価は2026年9月30日のTAC出版の表示です。送料を含む支払総額は購入先で異なるため、一律の金額にはしていません。表は教材を追加する費用の比較で、どちらにも答案の印刷費、受験料・試験申込の手数料を含めていません。
1項目には複数の小問があるため、初日に30分を超えたら、表の時間をその所要時間に置き換えます。理由の理解に時間がかかる日は、2周の消化より基本例題へ戻る時間を取ります。
11月15日までに、工業の補強と通し演習を両方残す
第174回の統一試験は2026年11月15日です。9月30日からは46日。申込受付は9月28日から順次始まり、期間は各地の商工会議所で異なります(2026年9月30日)。
10月1日から毎日30分で全23項目を2周する試算だと、終わりは試験当日の11月15日です。そこへ付属の模擬試験3回を各90分で足すと、解くだけでもさらに4時間30分かかります。直前期は全項目を終えるより、苦手を選び、商業も含む通し演習へ戻る時間を残します。
苦手5項目なら、次のように組めます。
期間の例 | すること | 取っておく時間 |
|---|---|---|
10月1〜5日 | 5項目を1周 | 30分×5日=2時間30分 |
10月6〜10日 | 同じ5項目を2周目 | 30分×5日=2時間30分 |
10月11・25日、11月8日 | 手持ちの模試を90分で通し演習、各回60分復習 | 150分×3回=7時間30分 |
合計 | 選んだ項目の補強と通し演習 | 12時間30分 |
通し演習3回と復習60分は予定の例です。誤答が多ければ復習を延ばし、工業以外の失点も直します。平日30分と、休日の2時間30分を別に確保する計画なので、休日も30分しか取れない人は、通し演習の日を先に空けます。
総合模試そのものを買い足すかで迷っているなら、簿記2級の無料模試と市販模試の選び方で、残りの通し演習の予定と問題の数を比べられます。工業の同じ論点を選んで解く今回の補強とは、目的を分けて使います。
今日、最後に間違えた工業簿記の1問を開く
手持ちに未演習の同じ論点があるなら、手持ちの模試を解き直します。解き方の理由を説明できないなら、テキストの基本例題へ戻ります。迷ったら手持ちの模試を解き直す方を選び、今ある問題から練習を始めます。
解き方の理由を説明でき、手持ちに未演習の同じ論点がないなら、工業簿記問題集第14版を追加します。手持ちの未演習問題が残っている人はそれを先に使い、購入する人は表紙の「問題集」「工業簿記」「第14版」を目印にします。税込定価は1,650円(2026年9月30日のTAC出版の表示、送料は購入先によって別途)です。
今日することは、最後に間違えた工業簿記の1問を開き、解説を閉じて式と数字を選ぶ理由を書いてみることです。
購入先
価格・在庫は購入先でご確認ください。
TAC出版
みんなが欲しかった! 簿記の問題集 日商2級 工業簿記 第14版
解き方の理由を説明でき、手持ちに未演習の同じ論点がないなら追加する
出版社表示価格1,650円(税込・2026年9月30日)
商品の公式情報- 向く人
- 総合模試を持ち、解き方の理由は説明できるが、苦手論点の未演習問題を使い切った人。必要なテーマだけ解き足します。
- 確認すること
- 表紙の「簿記の問題集」「工業簿記」「第14版」を見ます。本試験レベルから始まるので、基本例題のあとに使います。問題編の答案用紙と模擬試験は別冊です。
書籍の仕様を見る
- 判型・総ページ数
- A5判・304ページ
- 発売日
- 2026年2月25日
- 版と付属物
- 第14版・問題編答案用紙と模擬試験の別冊付き
記事の誤りや古い情報は、訂正・お問い合わせフォームからお知らせください。
著者情報