要点
- 無料解説で答案の理由を説明できるなら、手持ちを続ける。迷ったら無料解説から同じ1問を解き直す。
- 仕訳・転記・開始仕訳を分ける。子会社の利益剰余金と、開始仕訳で消す金額は違う。
- 無料で戻れず、紙面で説明できるならパブロフを買う。商業簿記本だけで税込定価1,980円。紙面でも説明できないなら、止まった1行を質問する。
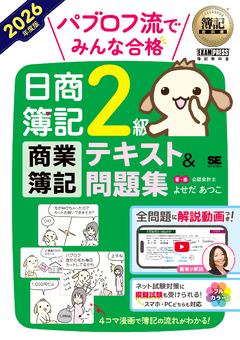
無料で戻れず、紙面で説明できるならパブロフを買う
簿記教科書 パブロフ流でみんな合格 日商簿記2級 商業簿記 テキスト&問題集 2026年度版
 紙の本をAmazonで見る価格・在庫を確認選ぶ理由と注意点を見る ↓
簿記2級の連結会計で本を替えるか迷ったら、無料解説から同じ1問を解き直します。著者の無料PDFには仕訳と答案があり、止まった1行を並べて追えます。本が合わない気がしても、無料解説で答案の理由を説明できるなら、手持ちを続けます。
無料で戻れず、紙面で説明できるならパブロフを買います。
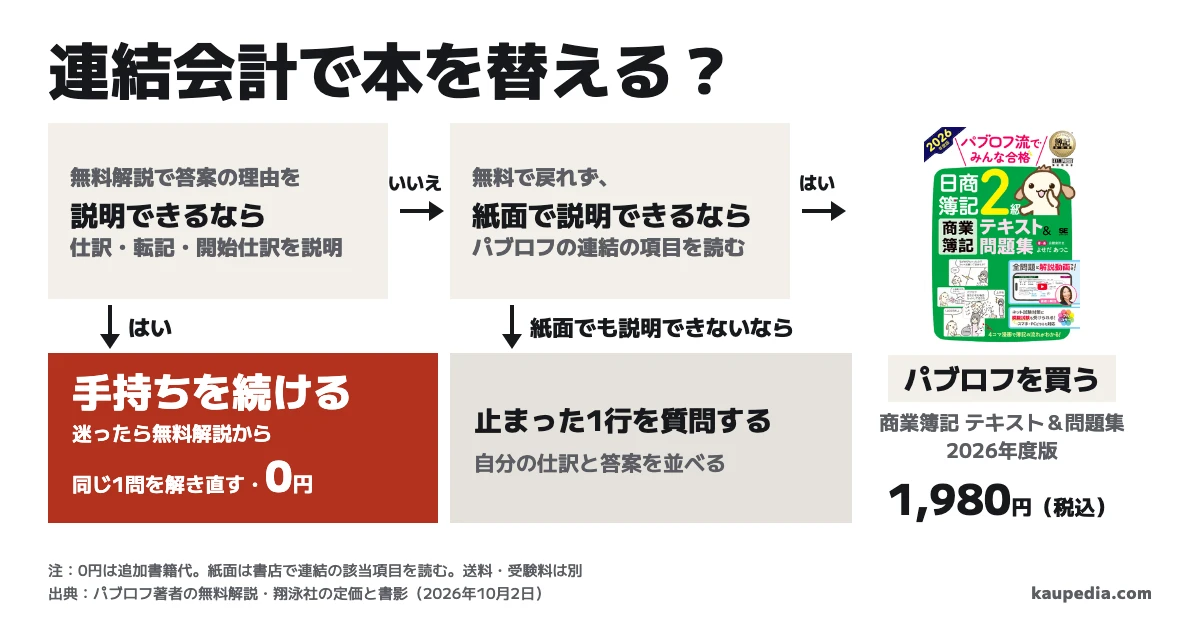
無料解説で答案の理由を説明できるなら、手持ちを続ける
最初に買う本は0冊です。 パブロフ著者の連結精算表のページには、無料で問題・答案・解答・仕訳を開くリンクがあります。手持ちの問題で止まったら、この解説と手持ちの本の同じ処理を読み、元の1問へ戻ります。
この配布問題では、S社の土地残高20,000千円が、P社からの購入額40,000千円より小さくなっています。著者は仕訳と精算表への転記の練習には影響しないと説明しています。土地残高の不整合で止まったことは、理解不足や買い替えの判断に数えません。
解き直すときは、答案に数字を書くたびに、使った資料と仕訳を横に書きます。答えと同じ数字になったことに加え、なぜその行へ入れるかを言えれば、その本で続けられます。計算ミスだけなら、その計算を直してもう一度解きます。
スッキリを使った大学生にも、パブロフの無料動画を繰り返して連結を学んだ報告があります。精算表で迷っていた社会人は、解説の後に仕訳から順に解き直して最後まで計算しています。私なら、こうした使い方から先に試し、連結だけを理由に商業簿記全体を一から読み直すのは後にします。
この1問で見えるのは、仕訳・転記・開始仕訳のどこで止まるかです。連結全体の習得や、本試験の合格可能性は、別の問題と90分の通し演習で測ります。
仕訳は書けても転記で止まるなら、同じ1行を説明する
仕訳の数字を覚えているのに精算表が埋まらないなら、買い替えの前に1行だけ追います。たとえば、非支配株主に利益を分ける仕訳です。左側に費用のような科目が来ても、右側の非支配株主持分は貸借対照表の純資産を増やします。
以下は、処理を分けるための小さな計算例です。金額はすべて千円。P社がS社株式の80%を900で取得し、取得時のS社は資本金800、利益剰余金200とします。のれんは10年で均等償却し、1年目のS社の当期純利益は100、配当・内部取引・その他の増減はないと仮定します。
同じ事例で行う処理 | 書く金額 | 答案へ移す理由 |
|---|---|---|
取得時の非支配株主持分 | (800+200)×20%=200 | S社の純資産のうち、P社以外の株主の分 |
1年目の利益を分ける | 借方「非支配株主に帰属する当期純利益」20/貸方「非支配株主持分」20 | S社の利益100のうち20%を、純資産の非支配株主持分へ加える |
1年目末の非支配株主持分 | 200+20=220 | 取得時の200に、この年の利益の20を加える |
1年目末ののれん | 900-1,000×80%=100。100-100÷10年=90 | 取得時の差額100から、1年分の償却10を差し引く |
20の仕訳を書けるのに、220となる理由を言えないなら、止まった所は転記です。貸方にある非支配株主持分20を、純資産の200へ足した、と説明します。のれんでは、借方に残る100から貸方の10を引くので90です。
手持ちの問題でも同じように、仕訳の片側から答案の行までたどります。非支配株主に帰属する当期純利益と非支配株主持分の、片方だけを処理していないかが見えます。
2年目で止まるなら、前期の仕訳を開始仕訳にまとめる
2年目で急に分からなくなるなら、まず前期の修正を引き継ぐ開始仕訳へ戻ります。連結修正仕訳は、親会社や子会社の個別の帳簿に記録しません。そのため、翌年も前期までの連結の修正を再び反映します。
さきほどの例では、S社自身の1年目末の利益剰余金は200+100=300です。しかし、2年目の開始仕訳で借方に置く利益剰余金は、200+のれん償却10+非支配株主の利益20=230になります。子会社の残高300を、そのまま消す仕訳にはしません。
翌年へまとめるもの | 借方 | 貸方 |
|---|---|---|
資本金 | 800 |
|
利益剰余金期首残高 | 230 |
|
のれん | 90 |
|
子会社株式 |
| 900 |
非支配株主持分期首残高 |
| 220 |
合計 | 1,120 | 1,120 |
取得時に消した利益剰余金200に、前期の費用や利益の配分の修正をまとめたため230になります。300から230を引いた70は、取得後の利益100のうちP社の分80から、のれん償却10を引いた額です。前期の損益を期首の利益剰余金へまとめる理由が、ここにあります。
表の230と300の違いを説明できたら、著者の連結第2年度の無料PDFで、4ページの開始仕訳と1ページの前年度の資料を比べます。配当や未実現利益もある問題なので、それぞれの期首残高に何を引き継いだかを書きます。上の小例題には入れなかった処理まで、そこで練習できます。
無料で戻れず、紙面で説明できるならパブロフを買う
パブロフを買う理由は、止まった処理を説明できる紙面が手元に増えることです。 スッキリにも図表とフォロー動画があり、パブロフもテキストと問題を1冊にまとめています。カラー、漫画、動画付きという紹介だけで、連結の理解が進む方は決まりません。
パブロフの2026年度版は、Chapter15で支配獲得日、連結第1年度、第2年度、会社間取引、未実現利益へ進みます。その後に連結精算表と連結財務諸表があり、練習問題にも解説動画が付く構成です。
無料解説を読んでも開始仕訳の230を説明できない人は、書店でChapter15の「連結第2年度の連結会計」を開きます。転記で止まる人は「連結精算表」を開きます。該当項目を読んだ後に説明を閉じ、手持ちの答案で止まった1行を自分の言葉で説明します。
私なら、絵が好みかに加え、どの数字をどの年度のどの科目に入れるかを説明できたかで選びます。今の本を読み直して同じ説明ができたなら、買う本は増やしません。
無料で戻れず、紙面で説明できるならパブロフを買います。表紙の「2026年度」「商業簿記」「テキスト&問題集」で選び、翔泳社の税込定価は1,980円です(2026年10月2日確認)。今回は商業簿記本1冊を替える費用で、送料や受験料は別です。
紙面でも説明できないなら、止まった1行を質問する
紙面でも説明できないなら、両方の本を買う前に質問を1行へ絞ります。使っている講座や大学の授業で質問できる人は、自分の仕訳と答案を並べ、たとえば開始仕訳の利益剰余金の内訳が分からない、と伝えます。パブロフの本を持つ人には、著者ブログの質問窓口もあります。
手持ち本の付属動画をまだ見ていない人は、同じ項目から試します。本も無料解説も読んで分かるのに、毎回解説を見ながら写している人は、答えを閉じた解き直しを先にします。仕訳・転記・開始仕訳を自分で説明できて、残る課題が時間切れなら、無料模試と模試本の選び方へ進めます。
無料で戻れず、紙面で説明できるなら、連結の該当項目へ戻れるパブロフの商業簿記本を選びます。2026年度版の税込定価は1,980円(翔泳社、2026年10月2日確認)。工業簿記本まで買い直す必要はありません。
今日するのは、手持ちの連結問題1問の解き直しです。仕訳と答案を並べ、止まった1行について、金額・転記先・前年度から引き継ぐ理由を説明します。
購入先
価格・在庫は購入先でご確認ください。広告リンクを含みます。
翔泳社
簿記教科書 パブロフ流でみんな合格 日商簿記2級 商業簿記 テキスト&問題集 2026年度版
無料で戻れず、紙面で説明できるならパブロフを買う
出版社表示価格1,980円(税込・2026年10月2日)
商品の公式情報- 向く人
- 手持ちの解説と無料の連結解説を読んでも、転記や開始仕訳の理由を説明できない人。パブロフの連結の該当項目を読んで、自分の言葉で説明できた人に。
- 確認すること
- 表紙の「2026年度」「商業簿記」「テキスト&問題集」で選ぶ。無料解説で答案の理由を説明できるなら、手持ちを続ける。工業簿記本や分野別問題集を一緒に買う必要はない。
書籍の仕様を見る
- 判型・ページ数
- A5・480ページ
- 発売日
- 2026年2月18日
記事の誤りや古い情報は、訂正・お問い合わせフォームからお知らせください。
著者情報