要点
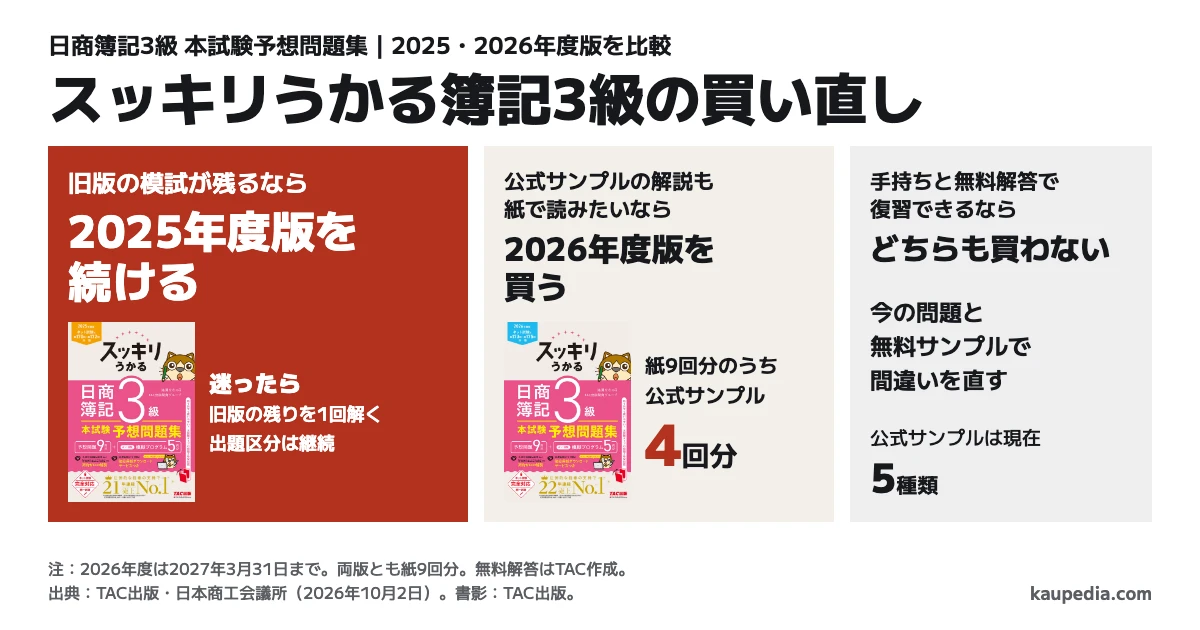
- 2026年度に受け、旧版の模試が残るなら2025年度版を続ける。出題区分は継続。迷ったら旧版の残りを1回解く
- 公式サンプルの解説も紙で読みたいなら2026年度版を買う。紙9回分のうち4回分が公式サンプルで、総回数は旧版と同じ
- 手持ちと無料解答で復習できるならどちらも買わない。公式サンプルは現在5種類。2027年4月1日からの出題区分は分けて考える
2026年度に受ける人は、旧版の模試が残るなら2025年度版を続けます。版が古いだけで不安でも、新版も紙9回分で総数は旧版と同じです。迷ったら旧版の残りを1回解き、公式サンプルの解説も紙で読みたいなら新版を選びます。
ここで扱うのは、TAC出版の『スッキリうかる日商簿記3級本試験予想問題集』です。テキストと問題を一緒に学ぶ『スッキリわかる』とは別の本です。この記事は、2027年3月31日までに実施される2026年度試験に向けて選びます。
旧版の模試が残るなら2025年度版を続ける
私なら、まだ解いていない回があるうちは買い直しません。 日商の出題区分表では、2026年度も2022年度版を使います。2025年度版の本を持つ人が、2026年度になっただけで範囲を学び直す必要はありません(2026年10月2日)。
残った回は、問題と答案用紙をそろえ、電卓と時計を用意して60分で解きます。採点後は、誤った金額がどの取引から生じたか、解説でたどります。解答を覚えてしまった回も、仕訳の理由や月数を説明し直す復習には使えます。
2025年度版を訓練校で使った人は、テキストを終えてから模試を繰り返し、間違えた所を復習していました。仕訳をアプリで練習した別の人も、総合問題では帳簿や決算書へのつなぎ方に困っています。年号の新しい本へ替える前に、今の問題で分からない処理を直すほうが先です。
中古の2025年度版は、問題用紙・答案用紙がそろい、解く前に答えが見えない状態なら、紙の演習に使えます。付属ネット模試の提供期限は2026年3月31日で、現在は期限を過ぎています(2026年10月2日)。ネット試験の操作練習まで中古の旧版でそろえる使い方は勧めません。
公式サンプルの解説も紙で読みたいなら2026年度版を買う
新版の主な違いは、紙9回分を予想問題5回分と公式サンプル4回分に組み替えたことです。公式サンプルの問題と解説を、1冊で往復して読みたい人には新版を選ぶ理由があります。
初めてこの本を買う人も、この用途なら2026年度版にします。
買い直すと変わる所 | 2025年度版 | 2026年度版 |
|---|---|---|
紙9回分の内訳 | 本試験タイプの問題と予想問題 | 予想問題5回分と公式サンプル4回分 |
改題の説明 | 発刊時に3割程度の問題を差し替え | 最新の試験傾向に合わせて改題 |
本文の紙面 | ピンクの見出しと囲みを使う構成 | デザインを一新。見出しや説明欄を組み替え |
2025年度版の「3割程度」は、その版へ改訂したときの説明です。新旧の問題が7割同じという意味には使えません。
両版とも刊行時にはネット模試5回分が付いていましたが、旧版は提供期限を過ぎています。新版の提供期間は、次回改訂版の刊行月末日までです。新旧で何問重なるかは分かっていません。
初めて解く問題を増やしたいだけなら、次の無料サンプルを先に使います。
一方、無料の解答を読んでも、仕訳から答案への計算を紙で続けて読みたい人には新版が合います。紙面の解説をまとめて手元に置けることに、本代を払う価値があるからです。
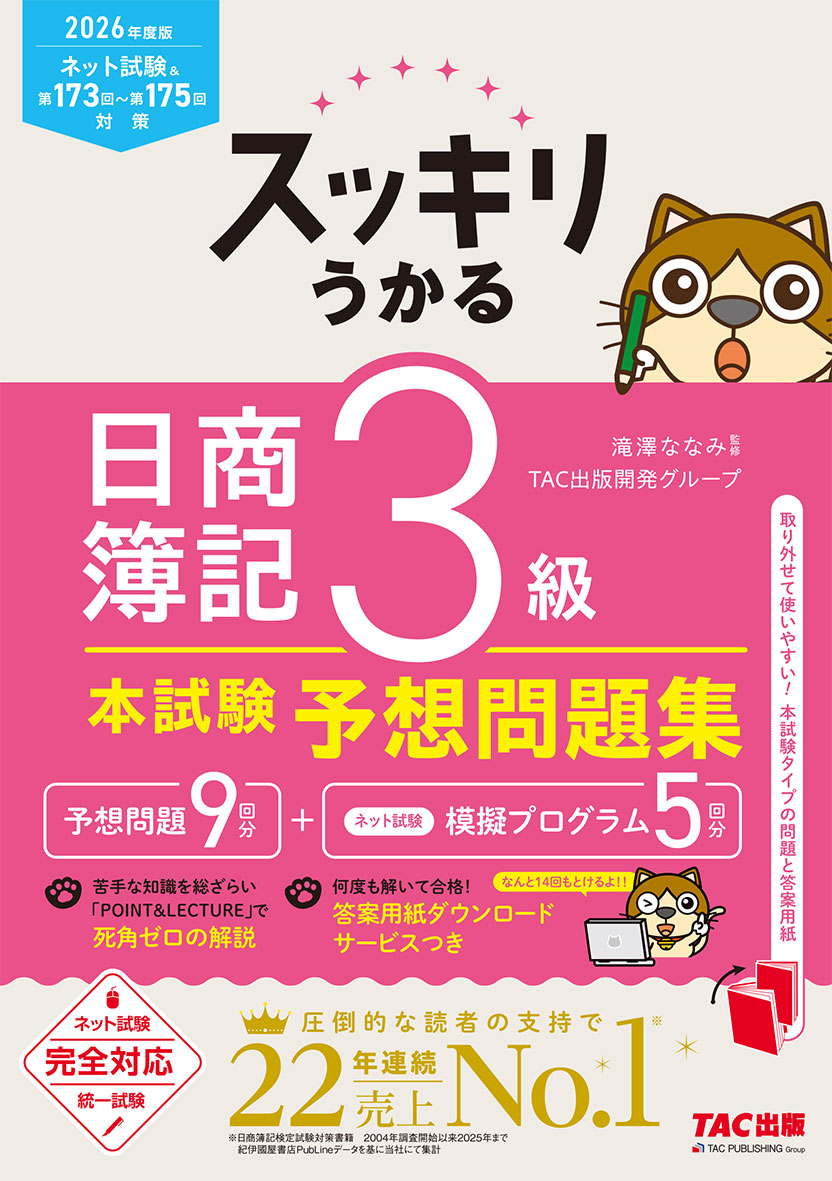
公式サンプルの解説も紙で読みたいなら、表紙に「2026年度版」「本試験予想問題集」とある本を選びます。TAC出版の税込定価は1,320円です(2026年10月2日)。送料・手数料は購入先で加わる場合があります。
固定資産の売却は両版で練習できる。新版も基礎を学んだ後に使う
同じ固定資産売却を、旧版の公式立ち読みと新版の公式立ち読みで比べます。どちらも第1回の第1問にあり、取引文は2行です。旧版は問5、新版は問7で、問題の位置と金額、代金の受け取り方が変わっています。
旧版は、使わなくなった備品を期首に売り、現金で代金を受け取る問題です。新版では、期首に売る点は同じで、代金を後日受け取ります。解く人は、備品と減価償却累計額を消し、帳簿価額と売却額の差から損益を求めます。
新版で増える作業は、売却代金を未収入金として記録することです。旧版の解説にも、商品以外の代金を後日受け取る場合の未収入金の説明があります。新版で初めて学ぶ処理というより、知っている処理を別の取引に当てはめる練習です。
旧版では、累計額から帳簿価額を求めます。新版では帳簿価額が与えられ、累計額を逆算します。同じ売却でも計算する順番が違います。旧版を解き直すときも、その金額を求めた理由まで説明します。
同じ単元で見る作業 | 2025年度版 | 2026年度版 |
|---|---|---|
固定資産の売却 | 第1回・第1問5。代金は現金で受け取る | 第1回・第1問7。代金は後日受け取る |
解説の進み方 | 本体4ページ。累計額から帳簿価額を求め、売却額との差を計算 | 本体004ページ。帳簿価額から累計額を逆算し、売却額との差を求める。代金の後日受取を未収入金にする |
決算の利息の処理 | 第1回・第3問。本体18ページで借入金の未払利息を7か月分計上 | 第1回・第3問。本体017ページで貸付金の未収利息を5か月分計上 |
利息の解説も、両版に日付の帯と月割りの式があります。借りた側の費用か、貸した側の収益かは違っても、当期の月数を数えて未払・未収を計上する前提は共通です。新版へ替えるだけで、この前提を学び終えたことにはなりません。
初めて借方・貸方や減価償却を学ぶ人は、手持ちのテキストでその処理を読むのが先です。問題文の金額を替えても、勘定科目を選ぶ理由が出てこないなら、同じ単元へ戻ります。見本の第1回だけで、本全体や本番の難しさを決めずに使います。
手持ちと無料解答で復習できるなら今の教材を使う
公式サンプルは、日商のページで無料公開されています。現在は第1問、第2問の2種類、第3問にそれぞれ5種類があり、サンプル5は2026年4月に加わりました。新版の発売後に増えた分も解けます(2026年10月2日)。
日商の3級サンプルには問題と答案用紙があります。正答はTAC作成の無料模範解答で採点できます。登録せずに読めるPDFで、サンプル1〜5の仕訳や計算式、勘定記入などを載せています。
紙の本を買い直す前に、初めて見る取引をこの無料問題で試します。例えば第1問のサンプル1・問4は固定資産の売却です。自分が出した損益と、代金を受け取る勘定科目を手持ちの解説で説明してみます。
無料解答は、金額や仕訳をたどるために使えます。計算式を見ても理由が分からない所は、テキストの同じ単元へ戻ります。手持ちと無料解答で復習できるなら、どちらも買いません。
仕訳や帳簿の説明自体が分からない人も、予想問題集の新旧を買い足す段階ではありません。別の解説付き無料模試から選びたい人は、簿記3級の無料問題と模試本の使い分けへ進めます。
残り3回なら演習と復習に6時間を確保する
旧版が残っている人は、新版9回分を最初から増やす予定より、今の残り回数を使う予定を立てます。1回60分で通して解き、採点・解説・解き直しに仮に60分を確保した試算です。
旧版の残り | 演習60分ずつ | 復習を60分ずつ取る仮定 | 合計の予定 |
|---|---|---|---|
1回 | 1時間 | 1時間 | 2時間 |
3回 | 3時間 | 3時間 | 6時間 |
5回 | 5時間 | 5時間 | 10時間 |
残り3回なら、休日に60分で1回解き、平日の30分を2日使って復習する予定を3組作ります。解き直しが60分に収まらなければ、その回の復習を延ばします。この表は合格までの時間や、理解できる速さの予測には使いません。
新旧どちらも紙9回分を解く時間だけなら9時間です。旧版を終える前に新版を買っても、残した問題を解く時間はそのまま残ります。忙しい社会人ほど、未演習の回と復習する日を先に決めます。
2027年4月以降に受けるなら対応範囲から選び直す
旧版を続ける結論には、受験する年度の条件があります。2027年4月1日からは、紙の統一試験もネット試験も新しい出題区分になります。手形関連の削除に加え、売上原価の処理や固定資産の除却・廃棄、定率法など、3級で学ぶ内容が変わります(2026年10月2日の公式案内)。
2027年度に受ける人は、その区分に対応した教材から選び直します。2026年度版へ今買い替えれば新しい範囲もそろう、という理由では勧めません。
2026年度の残る統一試験日は11月15日と2027年2月28日です。申込期間は受験する商工会議所ごとに異なり、ネット試験も会場の日程と休止期間があります。本の買い替えより先に受験日を決める人は、日商簿記の紙試験とネット試験の申込で選べます。
迷ったら旧版の残りを1回解く
2026年度版を買う人は、出版社の正誤表も反映して使います。第7回の解答解説108ページ、第8回の123ページに訂正があります(2026年7月30日現在、10月2日閲覧)。新版にも訂正があるので、表紙の新しさだけで解説を読み飛ばさないようにします。
公式サンプルの解説も紙で読みたいなら、2026年度版を選びます。税込定価1,320円(2026年10月2日、TAC出版)の1冊で、問題と解説を並べて復習します。
迷ったら旧版の残りを1回解きます。今日することは、まだ解いていない回を開き、60分で解く時間を予定に入れることです。
購入先
価格・在庫は購入先でご確認ください。広告リンクを含みます。
- 向く人
- 2026年度に受験し、基礎を学んだ人。公式サンプルの解説も紙で読みたいなら、2026年度版を選ぶ。
- 確認すること
- 手持ちと無料解答で復習できるならどちらも買わない。表紙の「2026年度版」「本試験予想問題集」で選ぶ。第7回108ページ、第8回123ページの正誤表を反映して使う。
書籍の仕様を見る
- 判型・ページ数
- A5判・256ページ
- 紙の演習
- 予想問題5回分と公式サンプル4回分の計9回分
- 付属するネット模試
- 紙とは異なる5回分
記事の誤りや古い情報は、訂正・お問い合わせフォームからお知らせください。
著者情報