要点
- 改正箇所を自分で直せないなら2026-2027年版。迷ったら2026-2027年版。在職老齢年金の基準は月51万円から65万円に変わった
- 改正済みの旧版と現行問題があるなら旧版を続ける。キャッシュフローの例題は新旧とも同じ計算で解ける。正誤表1件だけでは翌年度の改正を補えない
- 現行教材が別にそろうならどちらも買わない。税の控除額は制度の施行日と問題の年分を分けて読む
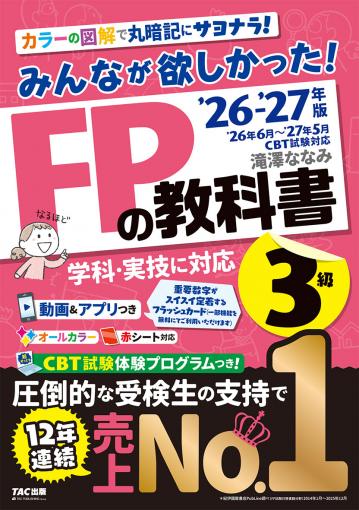
2026年6月〜2027年5月に受け、改正箇所を自分で直せないなら、『みんなが欲しかった!FPの教科書3級』は2026-2027年版に買い直します。在職老齢年金の基準は月51万円から65万円に変わり、旧版の正誤表1件では翌年度の改正を補えません。まだ使っていない旧版を捨てるのは惜しくても、迷ったら2026-2027年版を選びます。
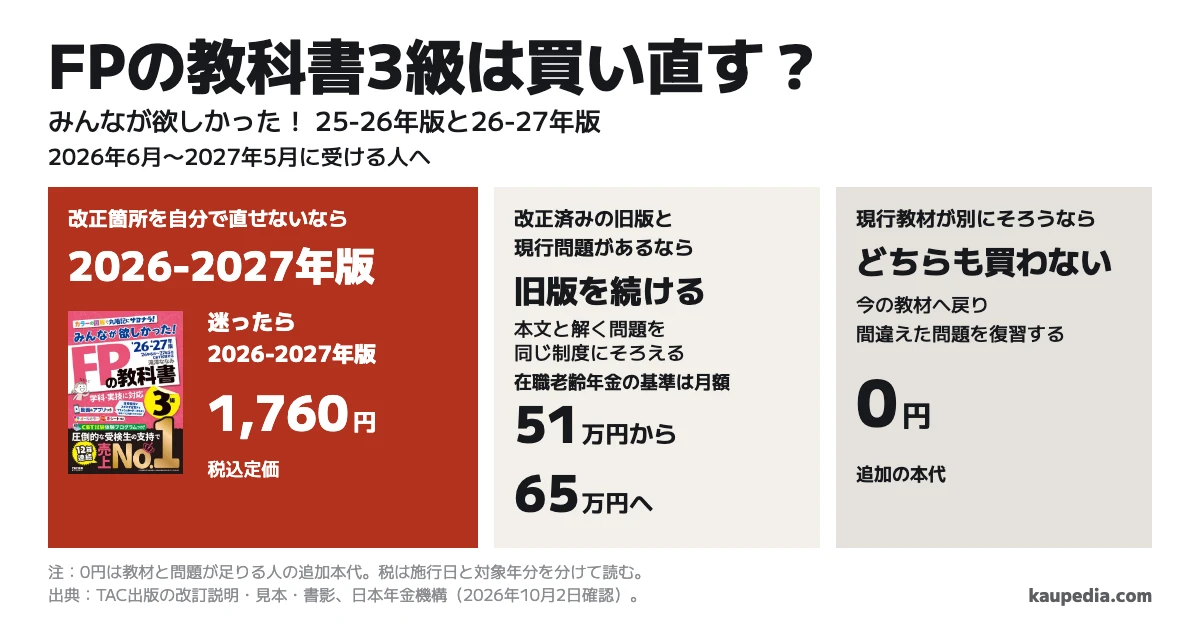
改正箇所を自分で直せないなら2026-2027年版
私なら、仕事や授業の合間に初めてFPを学ぶ人に、制度を調べて本を書き直す作業まで増やしません。買い直す理由は、古い説明や数字に戻らず復習できることです。 カラーの図解、赤シート、CBTの体験特典は旧版にもあります。
対象は、表紙に「25-26年版」とある旧版と、「26-27年版」とある新版です。2026年10月2日の出版社表示で、新版の税込定価は1,760円、旧版は1,650円。初めて買う人の定価差は110円ですが、旧版を持つ人が買い直す本代は1,760円です。送料・手数料は購入先によって別にかかります。
改正済みの旧版と現行問題があるなら旧版を続けます。現行教材が別にそろうならどちらも買わず、その教材で間違えた問題を復習します。
改正箇所を自分で直せないなら、表紙に「26-27年版」「3級」とある本を選びます。TAC出版の税込定価は1,760円です(2026年10月2日)。今年の範囲を読み直す1冊にします。
同じ例題を解けるなら、旧版の計算方法は使える
買い直すかは、読める説明を残したうえで、制度の変更で決めます。キャッシュフローの単元を並べると、学ぶ作業はほぼ同じです。
旧版の公式見本と新版の公式見本では、どちらも本体9〜12ページにキャッシュフロー表があります。11ページでは、前年の金融資産に利息と年間収支を足して、翌年末の残高を求めます。
同じ単元で見る所 | 2025-2026年版 | 2026-2027年版 |
|---|---|---|
11ページの例題が扱う年 | 2024年度末から2025年度末 | 2025年度末から2026年度末 |
例題の用語 | 貯蓄残高 | 金融資産残高 |
例題の長さは両方3行、正誤を答える1問です。どちらも500万円に年2%の利息と年間収支80万円を足し、580万円という記述が正しいかを問います。答えの後に式を1行示す、2行の解説も共通です。
計算すると、500万円×1.02+80万円=590万円。利息の10万円を落とすと、誤答の580万円になります。掛け算と、収入から支出を引いた年間収支が分かれば始められる例題です。
この計算を旧版で理解できている人は、通読を最初からやり直すより、変わった制度へ時間を使います。新版を買った人も、理解できている計算は問題から再開します。式を説明できる単元は問題へ進み、年金・税・不動産の変更を先に学びます。
改正済みの旧版と現行問題があるなら旧版を続ける
今回の差は、例題の年を1年進めたことだけではありません。出版社は年金や税、不動産、相続などの改訂を挙げています。下表は、そのうち見本で読める変更と、出版社が示す改訂箇所を分けたものです。
直す範囲 | 新旧版で変わる所 | 旧版を残す人の作業 |
|---|---|---|
在職老齢年金 | 巻頭の旧版は月51万円、新版は月65万円 | 本文の基準額と、支給停止額の計算で使う額をそろえる |
年金額 | 新版の巻頭は2026年度の年金額を掲載 | 年度と生年月日の条件を付けて、金額表を書き直す |
フラット35 | 新版の巻頭は戸建ての面積と融資上限を更新 | 住宅資金の本文で、面積・融資額の条件を差し替える |
所得税の控除 | 給与所得控除、基礎控除、扶養などを更新 | 金額に加えて対象年分を記入し、所得税と住民税を分ける |
住宅ローン控除 | 住宅の種類ごとの限度額・控除期間を更新 | 新築・中古、住宅の性能、入居年ごとの表を書き直す |
不動産・相続 | 住所等変更登記、集会の決議要件、不動産取得税、公正証書遺言が改訂対象 | 不動産と相続の章まで読み、期限や手続きを補う |
在職老齢年金は、働きながら受ける老齢厚生年金を調整する制度です。基準額と比べるのは、老齢厚生年金の基本月額と、賞与も含めた総報酬月額相当額の合計。給与だけの額として覚えると、計算する対象を取り違えます。
また、住所・氏名の変更登記は2026年4月から義務になり、変更日から2年以内という期限が付きました。年金の金額だけを書き換えても、不動産の手続きまでは補えません。
旧版を続ける条件は、改正済みの旧版と現行問題があることです。 変更を紙面に反映し、その制度を使う問題の正誤の理由も説明できる状態を指します。解説が古い問題へ戻ると、せっかく直した数字を古い数字で覚え直してしまいます。
中古のFP教材で学んだ人は、制度を調べる手間と試験まで残った不安を挙げています。みんほしの学習を後回しにした人も、ほとんど使わず対応期間を過ぎた本を買い直すか迷っています。私なら、旧版の購入額を取り戻そうとするより、これから間違いなく復習できるかで決めます。
正誤表だけで済ませたいなら、更新する範囲を見直す
旧版の正誤表は、27ページの融資条件を訂正する1件です。2025年11月12日付の資料で、年金額や住所等変更登記を翌年度向けに直す一覧にはなっていません。
TACは別に法改正情報を公開しています。読める変更を手元に控え、旧版の該当ページへ書き足せる人には役立ちます。正誤表と法改正情報をそろえても、旧版の全ページを新版と同じ内容にできる更新保証は付いていません。
新版の巻頭には、給与所得控除の最低額74万円と、居住者で合計所得金額489万円以下の場合の基礎控除104万円が載っています。国税庁の説明では、2026年12月1日施行、2026年分から適用です。年金の2026年4月改正とは、施行する時期が違います。
税の例題では、受ける試験の法令基準日に加え、何年分の所得を問うかを読みます。新版に載る金額を、すべて同じ時点の正答として旧版へ書き込む使い方は避けます。受検に対応する問題の解説を使い、紙面にも対象年分を添えます。
現行教材が別にそろうなら、どちらも買わず復習する
すでに2026年6月〜2027年5月対応の別の教材で説明を読めて、問題の間違いを直せるなら、みんほしへ買い替える理由はありません。足りない単元だけ、その教材へ戻ります。
改訂説明には例題の差し替えもあります。ただし、同じキャッシュフローの1問は計算方法が共通でした。初めて見る問題を増やしたいだけなら、教科書を買い直すより、手持ちの現行問題を解く方が先です。
仕上げの問題を新しく選ぶ必要がある人は、FP3級の無料問題と予想模試の選び方で考えます。ここでは、教材の年度を合わせる判断までに絞ります。
受ける月を決めたら、2026年4月1日基準に合わせる
日本FP協会の試験日程では、2026年6月〜2027年5月の法令基準日は2026年4月1日です。2027年6月に受ける予定なら、2027年4月1日基準の教材を選びます(2026年10月2日確認)。
CBTなので、受ける日時と会場を自分で選べます。予約は受検月を含む4か月前の月初から受検日の3日前まで。2026年12月28日〜2027年1月5日、2027年3月25〜31日は休止し、2027年5月は22日まで実施します。会場の空きに合わせて受ける日を決めます。
日本FP協会で学科と実技を両方受け、新版を定価で買うと、計9,760円です。本代1,760円と受検料8,000円を足した額で、受検料は非課税です。別途かかる事務・払込手数料と本の送料は含めていません(2026年10月2日の公式表示)。
改正済みの旧版と現行問題があるなら旧版を続け、追加の本代は0円です。
これから勉強を始め、改正箇所を自分で直せないなら、今年度の説明で復習する2026-2027年版を選びます。税込定価は1,760円(2026年10月2日、TAC出版)。表紙の「26-27年版」「3級」で、2級の本や問題集と見分けます。
今日することは、手元の本で在職老齢年金の基準額を見て、月65万円を使う理由と計算する対象を説明することです。この一項目を説明できても、税・不動産・相続などの更新は別に必要です。改正済みの旧版と現行問題があるなら旧版を続けます。
購入先
価格・在庫は購入先でご確認ください。広告リンクを含みます。
記事の誤りや古い情報は、訂正・お問い合わせフォームからお知らせください。
著者情報