要点
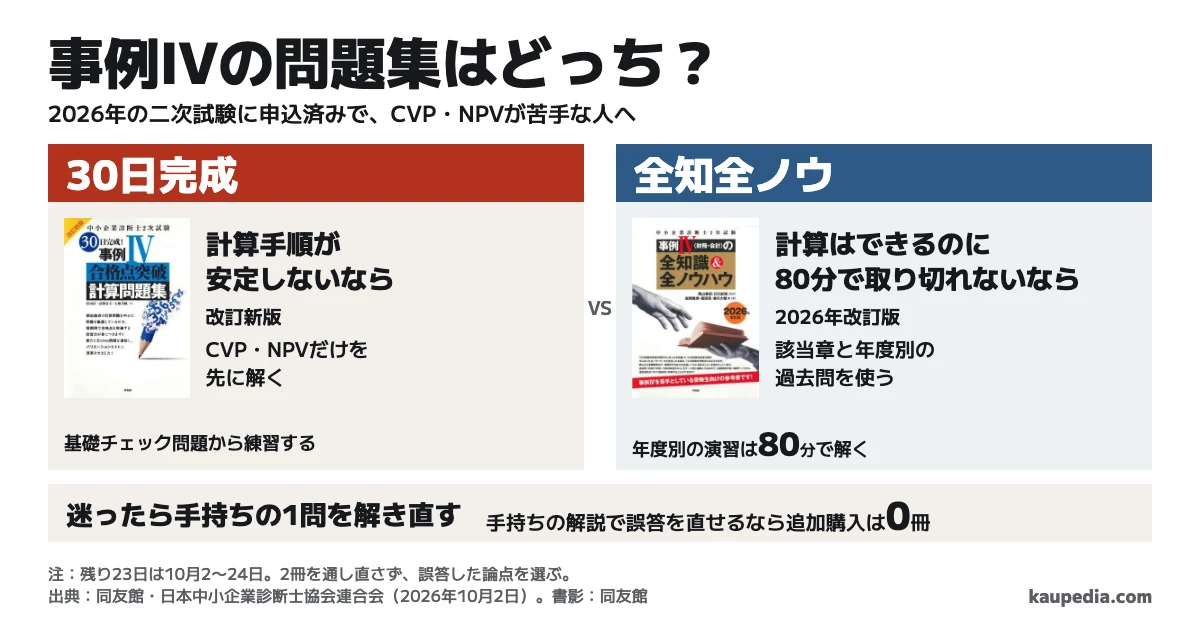
- 計算手順が安定しないなら、30日完成のCVP・NPVだけを先に解く
- 計算はできるのに80分で取り切れないなら、全知全ノウの該当章と年度別の過去問を使う
- 迷ったら手持ちの1問を解き直す。手持ちの解説で誤答を直せるなら追加購入は0冊
計算手順が安定しないなら、30日完成のCVP・NPVだけを先に解く
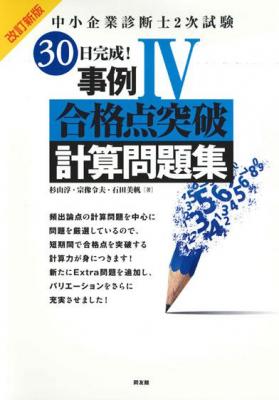
中小企業診断士2次試験 30日完成!事例IV合格点突破計算問題集 改訂新版
 紙の本をAmazonで見る価格・在庫を確認選ぶ理由と注意点を見る ↓
計算はできるのに80分で取り切れないなら、全知全ノウと年度別の過去問
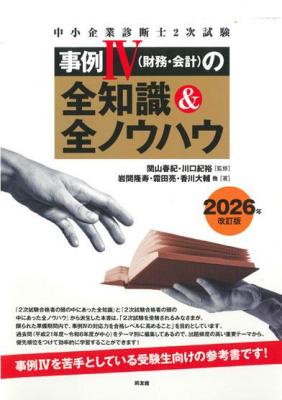
中小企業診断士2次試験 事例IV(財務・会計)の全知識&全ノウハウ 2026年改訂版
紙の本をAmazonで見る価格・在庫を確認選ぶ理由と注意点を見る ↓計算手順が安定しないなら、『30日完成』のCVP・NPVだけを先に解きます。計算はできるのに80分で取り切れないなら、全知全ノウの該当章と年度別の過去問を使います。残り23日で2冊を終えようと焦っているなら、迷ったら手持ちの1問を解き直し、間違えた理由から買う1冊を決めます。
対象は、2026年の二次試験に申込済みで、CVP・NPVが苦手な人です。公式の試験案内では、本試験は10月25日、事例IVは16時からの80分です。申込は9月18日16時に終了しています(2026年10月2日確認)。
手持ちの解説で誤答を直せるなら追加購入は0冊です。予備校の計算問題集や解説付き過去問を持っている人も、同じ順で練習できます。2027年に向けて財務・会計から学び始める人は、ここで示す23日間の予定の対象から外れます。
計算手順が安定しないなら、30日完成のCVP・NPVだけを先に解く
『30日完成』は、基礎チェック問題から合格点突破問題へ進む計算問題集です。全知全ノウは、各章の知識・ノウハウの後に、その論点の過去問をまとめています。私なら、今間違えている計算を練習するか、本試験の条件から解法を選ぶかで、使う範囲を決めます。
選ぶときの差 | 30日完成・改訂新版 | 全知全ノウ・2026年改訂版 |
|---|---|---|
問題の並べ方 | 基礎チェック問題、合格点突破問題、Extra問題の順 | 経営分析・CVP・意思決定会計など6章に過去問を分ける |
今回の読者が使う範囲 | CVP・NPVで間違えた論点を選ぶ | 第2章のCVP、第3章の意思決定会計から誤答と同じ論点を選ぶ |
過去問の扱い | 平成13〜令和4年度の過去問分析と計算問題 | 平成21〜令和6年度を中心にテーマ別の過去問を収録 |
税込定価(2026年10月2日) | 2,860円 | 3,630円 |
全知全ノウにも知識の説明があります。その説明を読んで、同じ論点を自分で計算し直せるなら、持っている全知全ノウで練習します。『30日完成』を足すのは、手元の本では式の立て方や計算手順を練習し直せないときです。
合格者の使い方にも、基礎問題から過去問へ進む人と、過去問を中心に苦手な論点だけ基礎問題で補う人がいます。前者には講座も併用した人がいました。全員に同じ2冊を同じ順番で解かせるより、今の誤答に必要な範囲を選ぶ方が、直前期の時間を使いやすいと考えます。
計算手順が安定しないなら、基礎チェック問題から練習できる『30日完成』を選びます。表紙に「改訂新版」とある紙の本の税込定価は2,860円(2026年10月2日の同友館の表示)です。
計算はできるのに80分で取り切れないなら、全知全ノウと年度別の過去問を使う
全知全ノウで練習したいのは、同じCVPでも販売条件が変わったときに、どの式を立てるかです。NPVなら、割り引く前のキャッシュフローを、設備売却や税金まで含めて作る練習になります。
令和7年度の事例IVでは、第2問が製品2種類の利益計画です。本文4〜5ページで、販売数量の比率から、費用が上がったときの目標利益、制約があるときの製品構成へと条件が変わります。損益分岐点の公式を覚えているだけでは、設問ごとの条件を式にできません。
第3問は本文6〜7ページにあり、設備売却のキャッシュフロー、各年末のキャッシュフロー、NPVと採否の順です。NPVが合わないときは、割引計算だけを練習し直す前に、各年に入れた金額を見ます。 単位も問題文の千円と、解答に指定された円を区別します。
ただ、論点別の問題では、何の計算をするかが章名から分かります。時間を測って解いても、経営分析・CVP・NPV・記述の間でどれを先に解くかまでは練習できません。論点別に直した後は、年度別の問題を80分で通して解きます。
2023年度の受験者には、2冊を3周する予定を終えられず、3周目を誤答中心に変えた人がいます。NPVの計算間違いも振り返っていました。私なら、周回数を目標にするより、誤答の解き直しと年度別の演習を予定に残します。
計算はできるのに80分で取り切れないなら、過去問を論点別に解き直す全知全ノウです。買うのは表紙に「2026年改訂版」とある事例IV用の1冊で、税込定価は3,630円(2026年10月2日の同友館の表示)。手持ちに同じ論点の解説付き過去問がそろっていれば、その本を使います。
迷ったら手持ちの1問を解き直し、最初に間違えた箇所を探す
買う本は、CVP・NPVのどこで間違えたかから決めます。解説を伏せ、直近で間違えた1問をもう一度解きます。 止まった箇所と、解説と最初に食い違った箇所を、次の3つに分けます。
誤答した箇所 | CVPで見ること | NPVで見ること | 次にすること |
|---|---|---|---|
式を立てる | 固定費・変動費・目標利益を式に入れられたか | 各年のキャッシュフローと初期投資を並べられたか | 基礎の式に戻り、条件の少ない問題から解き直す |
計算する | 式は合っているが電卓入力・丸め方・単位を誤ったか | 作った金額は合っているが割引係数や合計を誤ったか | 手持ちの同じ問題で途中式と電卓入力を直す |
事例の条件を読む | 複数製品の数量比や販売条件を落としたか | 税金・設備売却・運転資本などの条件を落としたか | 同じ論点の過去問を解き、読み落とした条件を書き出す |
この分類は、今回の誤答をどこから直すかを決める手順です。1問だけでCVP・NPV全体の力や合格点は測れません。原因が重なったときは、最初に食い違った箇所を直した後に、別の問題でも同じ原因が残るかを見ます。
たとえば、販売単価1,000円、1個当たり変動費600円、固定費80,000円なら、損益分岐点の販売数量は200個です。目標利益を20,000円に変えると250個になります。これは説明用に作った例です。
80,000÷(1,000−600)を作れなければ、まず式の練習です。式を作れて200個にならなければ計算を直します。最初は解けたのに、利益の条件を変えた後も200個と答えたなら、目標利益を読み落としています。
NPVも同じ順で見ます。初期投資100万円、1年後のキャッシュフロー110万円、割引率10%と置けば、NPVは0円です。110万円が問題から与えられていれば計算だけですが、税金や売却額から自分で作るなら、その前の段階に練習が要ります。
手持ちの解説で誤答を直せるなら追加購入は0冊です。電卓入力や単位だけの間違いなら、同じ問題を最後まで計算し直してから、別の問題で試します。
残り23日なら、全範囲の周回より8セットの解き直しと80分の演習を組む
10月2日から試験前日の24日まで、勉強できる日は23日です。事例IVに1日平均60分を使えると仮定すると、合計23時間になります。私なら、次のように練習と復習を同じ予定に入れます。
期間 | すること | 合計時間の仮計画 |
|---|---|---|
10月2〜9日・8日間 | CVP・NPVから計8セットを選び、2回ずつ解く。1回の演習と解説読みを30分と置く | 8セット×2回×30分=8時間 |
10月10〜17日・8日間 | 年度別の事例IVを4回解く。1回80分の演習と40分の復習を、2日で行う | 4回×120分=8時間 |
10月18〜24日・7日間 | 残った誤答、経営分析、記述を毎日60分で解き直す | 7日×60分=7時間 |
8セットは、この予定で選ぶ練習量です。ここでは複数の設問がある1題を1セットとし、同じ8セットを2回使います。30分は実測値ではないので、最初の1セットで演習と復習にかかった時間を測り、数を直します。
1セットに45分かかるなら、同じ8時間で2回解けるのは5セットまでです。残りは30分なので、誤答の読み直しに使えます。30分で終わらなかった分を、年度別の演習を削って埋める予定にはしません。
23時間は、平日と休日の使える時間に分けて予定に入れます。年度別の80分は休日などにまとめ、復習を別の日に分けます。事例I〜IIIに使う時間は、この23時間の外に残す必要があります。
すでに計算手順が安定している人は、最初の8日間を同じ論点の過去問に使います。全知全ノウを持っている人は該当章、ほかの解説付き過去問を持っている人は該当年度・設問を選びます。知っている答えを再現できたときも、80分の練習では問題を選ぶ順番と時間配分を見ます。
手持ちの解説で誤答を直せるなら、追加購入は0冊にする
紙の本の税込定価は、『30日完成』が2,860円、全知全ノウが3,630円です。両方を買うと本代だけで6,490円になります(同友館、2026年10月2日)。送料など購入先ごとの費用は別です。
2021年に体験を話した合格者には、2冊を使った後に片方だけでよかったと振り返った人がいます。別の合格者は、『30日完成』にも難しい設問があり、最後まで終えなかったと書いています。直前期に本を増やすかどうかは、使う章と残り時間を決めてから判断します。
新しく買うなら、『30日完成』は「改訂新版」、全知全ノウは「2026年改訂版」の表紙で見分けます。全知全ノウには事例I〜IIIも扱う別の本があるので、事例IV用の書名を選びます。手元の旧版で必要な問題と解説がそろっているなら、年の表記だけを理由に買い直しません。
NPVを解き直す前には、出版社の正誤表も読みます。『30日完成』は91ページの設備売却損益による税調整に追加の注釈、全知全ノウ2026年版は230ページのNPVの期待値計算に訂正があります。解説の式と自分の式を比べる前に、手元の記載を直します。
年度別の問題は、協会連合会の公開ページから読めます。式をどこで間違えたかを自分で説明できないときは、手持ちの解説付き過去問へ戻ります。
手元の本で式の練習ができず、計算手順が安定しないなら、『30日完成』の必要な論点を選んで解きます。改訂新版の税込定価は2,860円(同友館、2026年10月2日)です。
まず、直近で間違えたCVPかNPVの1問を、解説を伏せて解き直します。
購入先
価格・在庫は購入先でご確認ください。広告リンクを含みます。
- 向く人
- CVPの式やNPVのキャッシュフローを自分で組み立てる練習が必要な人。紙の本の税込定価は2860円(同友館、2026年10月2日)。
- 確認すること
- 表紙に改訂新版とある本を選びます。最初から全範囲を進めず、誤答した論点を選びます。手持ちの解説で誤答を直せるなら追加購入は0冊です。
書籍の仕様を見る
- 紙の本の税込定価
- 2,860円(同友館、2026年10月2日)
- 判型・ページ数
- B5判・232ページ
- 向く人
- CVP・意思決定会計の過去問を論点別に解き直したい人。紙の本の税込定価は3630円(同友館、2026年10月2日)。
- 確認すること
- 表紙に2026年改訂版とある事例IV用の1冊を選びます。80分の練習は年度別の問題でも行います。手持ちの解説で誤答を直せるなら追加購入は0冊です。
書籍の仕様を見る
- 紙の本の税込定価
- 3,630円(同友館、2026年10月2日)
- 判型・ページ数
- B5判・432ページ
記事の誤りや古い情報は、訂正・お問い合わせフォームからお知らせください。
著者情報