要点
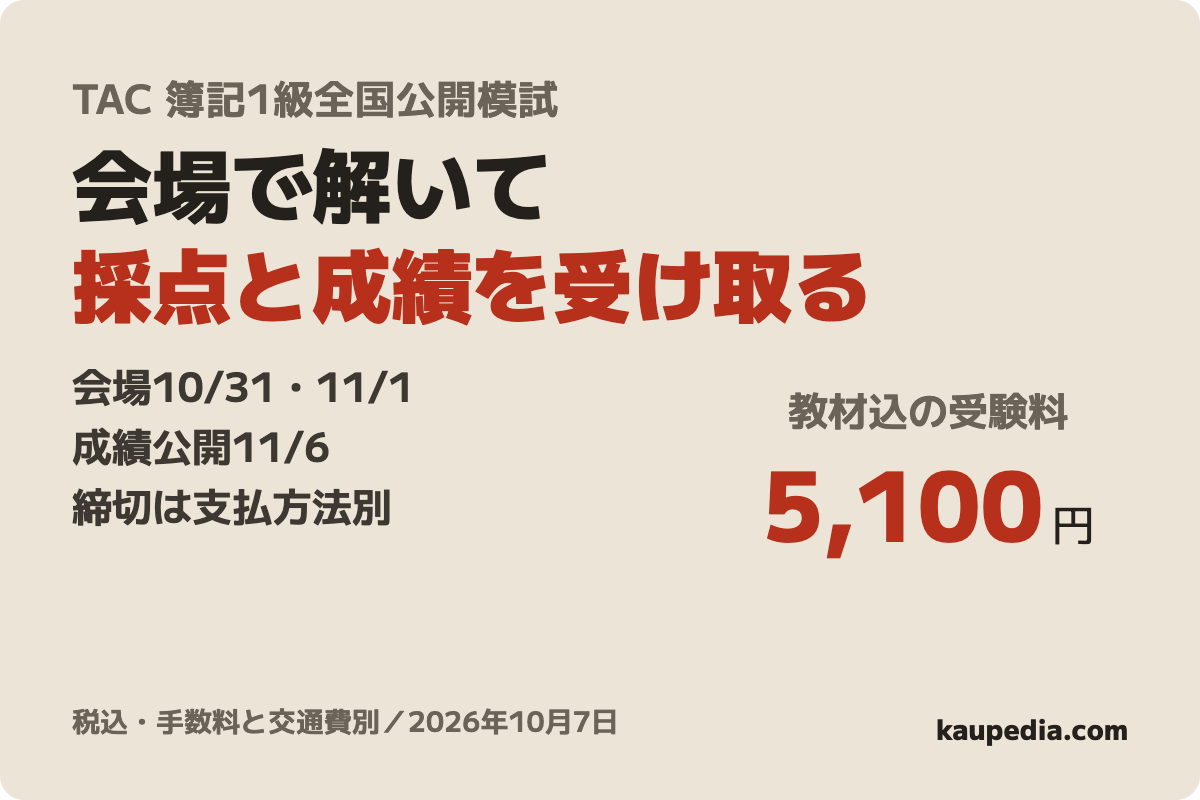
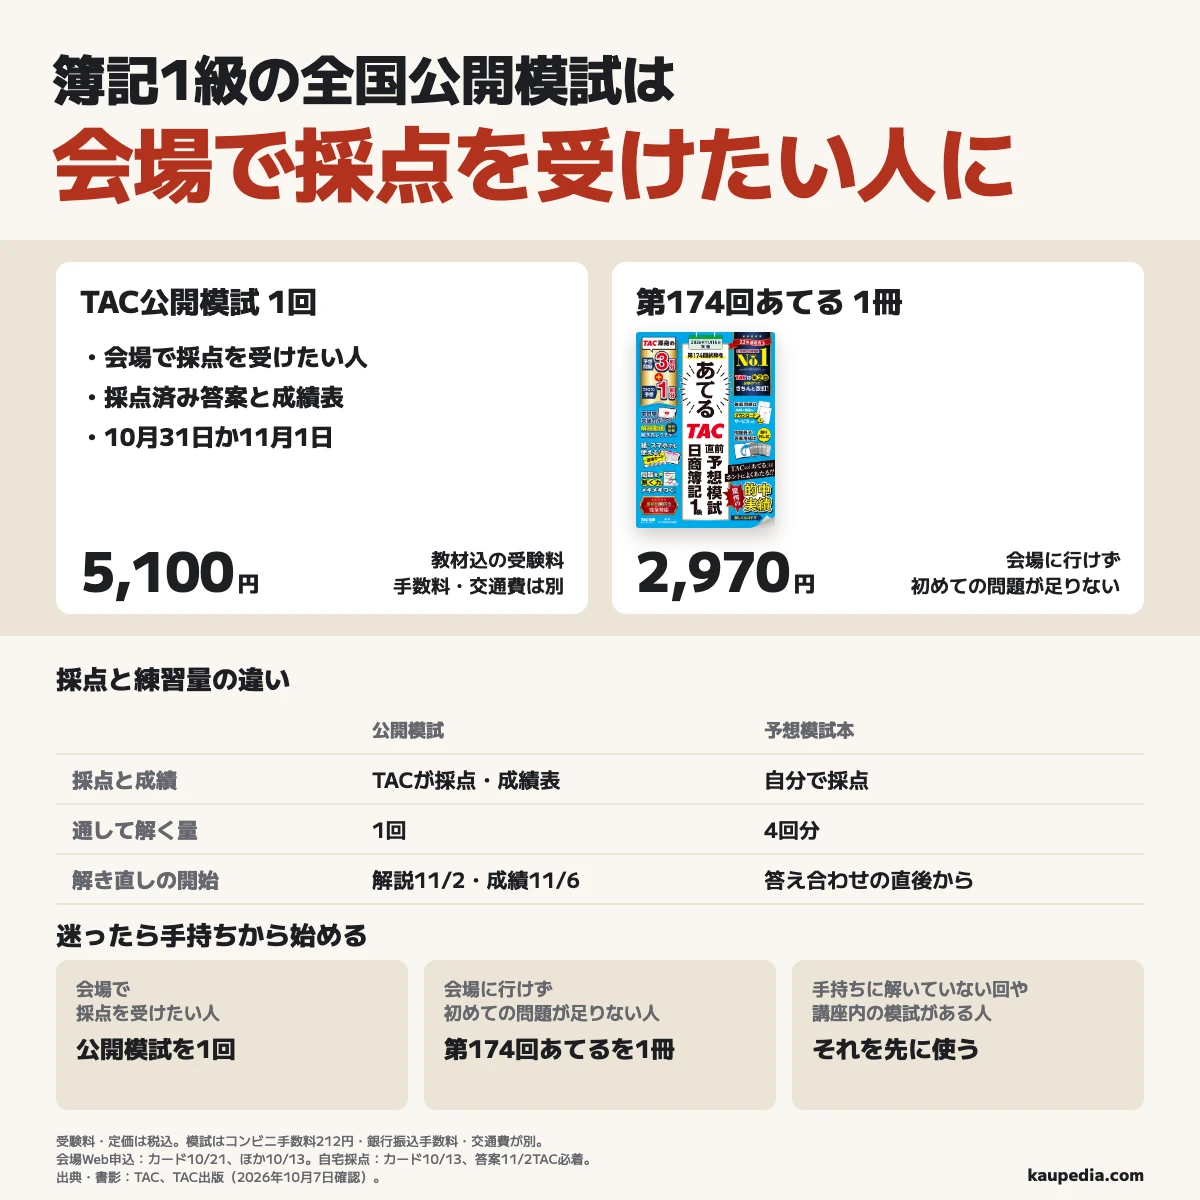
- 会場で採点を受けたい人はTAC公開模試を1回。採点済み答案と成績表で、自分の手応えと点数を比べます
- 会場に行けず、初めて解く問題が足りない人は第174回あてるを1冊。4回分を自分で採点し、解き直します
- 迷ったら手持ちでまだ解いていない問題や講座内の模試を先に使います。自宅で採点を受けたい人はカード申込を10月13日までに済ませ、答案を11月2日TAC必着で出します
会場に行けず、初めて解く問題が足りない人は1冊
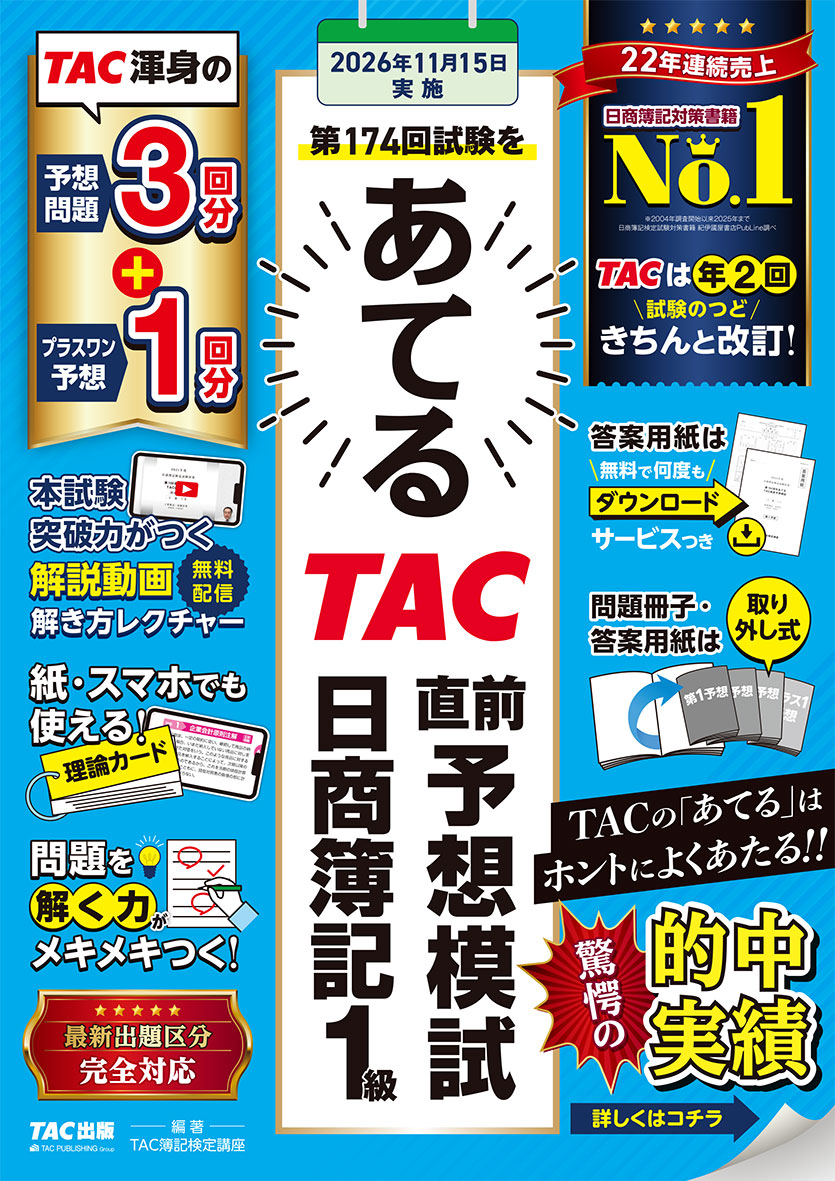
第174回試験をあてる TAC直前予想模試 日商簿記1級
 第174回あてるを選ぶ紙の本・日商簿記1級紙の第174回版を選ぶTAC出版の販売ページ選ぶ理由と注意点を見る ↓
家では解けてもはじめて見る問題で手が止まり、会場で採点を受けたい人にはTACの全国公開模試を1回勧めます。 採点された答案と成績表で、手応えと実際の点の違いがわかるからです。 迷ったら手持ちでまだ解いていない問題を先に使い、足りないものだけ追加します。
こんな人は
- 会場で採点を受けたい人はTACの模試。自分の答案を採点してもらい、どの科目でつまずいたかを見つけます。
- 会場に行けず、初めて解く問題が足りない人は第174回あてる。家で4回分を自分で採点します。
- 手持ちでまだ解いていない問題や講座内の模試がある人はそれを先に使います。
会場で採点を受けたい人は公開模試を1回
何度も解いた問題は答えをすっかり覚えていて点が高くなることもありますよね。会場では初めて見る問題を最後まで解き、手が止まったところをメモ。採点してもらった答案と比べると、解けたつもりで点を落としたところも分かります。
採点した答案と自分の成績表はWebで返ってきます。ほかに受けた人の点数がどこに集まっているかを示す、得点分布表も。何点だったかだけで終えず、点を落としたところを本番までに解き直すために使います。
比べること | TAC公開模試 | 第174回あてる |
|---|---|---|
採点と成績 | TACが採点。成績表と得点分布表も返る | 解答・解説で自分で採点する |
通して解く量 | 1回 | 4回分 |
解く場所と日 | 会場で指定の日。自宅方式も別にある | 自宅などで自分の予定に合わせる |
税込の費用 | 受験料5,100円。教材込、入会金0円。コンビニは手数料212円を足して計5,312円。銀行振込手数料・交通費は別 | 定価2,970円 |
どちらを選んでも解説動画を見られます。TACの模試を選ぶ理由は採点した答案と自分の成績を見られること。 本でも時間を計って解けるので、時間の使い方を練習するだけで足りる人は会場へ行く必要がありません。
会場で採点を受けたい人は通える校舎と日を下の申込ページで選べます。受験料は教材込で税込5,100円です(2026年10月7日、TAC公式)。コンビニ払いは計5,312円、銀行振込は手数料が加わり、交通費も別。
会場に行けず問題が足りない人は予想模試本
手元の問題をもう解き終え、次に通して解く回がない。会場にも行けない。そんな人には紙の『第174回試験をあてる TAC直前予想模試 日商簿記1級』を勧めます。
入っているのは予想問題とプラスワン予想を合わせた4回分。問題と答えを書く用紙を取り外して、時計を置き、本番と同じつもりで解きます。答え合わせは自分でして、間違えた問題に印を付けて解き直す使い方です。
無料の立ち読みでは、解説の2ページ目に、前半を解く順番と時間の目安があります。計算の途中や、答案とは別にメモする下書きの例も。
市販のTAC予想模試を難しく感じ、大原を好むという合格者の声もあります。使った版は分からず、今回の本も同じ難しさかは分かりません。買う前に見本の解説を手持ちと比べ、自分で計算の途中を追えるかで選びます。
会場に行けず、初めて解く問題が足りない人はこの1冊。ぜんぶ解く時間は計12時間です。解く日と復習する日を先に決めて選びます。
定価は税込2,970円です(2026年10月7日、TAC出版)。表紙に第174回と日商簿記1級とあるものを選びます。
模試を解く日と解き直す日を先に決める
模試の点が出たら、本番までに新しい本を買うより、落としたところを直します。会場に行っただけでは、解き方は変わりません。返ってきた答案で点を落とした問題を選び、解説の動画と手持ちのテキストで解き直す日も空けておきます。
会場受験の予定 | 2026年の日付・時間 |
|---|---|
Web申込の締切 | カード払いは10月21日。コンビニ・銀行振込などは10月13日 |
会場で解く日 | 校舎により10月31日か11月1日。8時50分着席、9時〜12時20分 |
解説動画の開始 | 11月2日 |
成績の公開 | 11月6日 |
本試験 | 11月15日 |
成績が出た次の日から本番の前の日まで、解き直しに使えるのは8日。8日はカレンダー上の日数です。仕事で夜に時間を取れない日は、勉強できる日から引きます。
本を選んだ人も、解く日と直す日を先に決めます。下の計画は、解くのと同じだけ時間をかけて復習する例です。
解く時間は前半90分・後半90分。復習を1回につき180分と仮に置いた計画です。休憩・印刷・移動は別で、分からないところが多い回は復習が延びます。
私なら週末に1回分を解き、平日は間違えたところを手持ちのテキストに戻って読みます。答えを閉じて解き直し、なぜ間違えたか話せるようになったら次の回へ。
第173回の予想模試を使った
試験の約1か月前から始め、もっと早く着手すれば復習できたと振り返った。クレアールの問題集とTACの過去問題集も使用。
noteの合格体験記の要約
TAC公開模試の結果を見た
工業簿記の低得点は自覚していたが、会計学の低得点には自覚がなかった。
2014年のブログの要約
- 10月中手持ちでまだ解いていない問題を数える足りないのが採点か、問題の量かを選ぶ
- 10/31会場で受ける校舎によって11月1日。自分の手応えもメモ
- 11月6日成績を受け取る点を落とした科目と問題を選ぶ
- 11/15簿記1級の本試験前日までに間違えた問題を解き直す
手持ちの問題と講座内の模試を先に使う
解いていない回が残る人はその問題から始めれば十分です。買い足すと、すでに見つけた間違いを直す時間も減ります。問題を増やしたくなったら、本棚から今ある本と、まだ使っていない答案用紙を出してみるのが先です。
問題が手元になくても、答えと解説を持っている回は日商の無料過去問で練習できます。第173回のPDFにも前半・後半の問題が載っています。答え合わせに使う解説がそろう人は、まずこれを解けば十分です。
TACで模試が付いているコースを受けている人はお金を払い直さず、模試を受けると知らせる受験登録をします。下に自分のコース名がある人は、この手続きだけで受けられます。
この4コースのWeb受験登録はTAC WEB SCHOOLマイページで10月13日まで。e受付で新たに申し込むのとは別の手続きです。
会場に行けず採点を受けたい人は家で受ける方式も選べます。カード払いでWebから申し込む締切は10月13日です。
教材は10月22日から送られます。解いた答案は11月2日までにTACへ届くように出し、期限を過ぎると採点されません。
Webで新しく申し込む人は、10月14日から家で採点を受ける方式を選べません。会場のカード払いは10月21日まで受け付けています。
申し込んだ後に、会場や日を変えたり、家で受ける方式に変えたりはできません。その日に行けることと会場の空きを見てから申し込みます。
迷ったら手持ちから始めて不足を1つ足す
- 手持ちでまだ解いていない問題を数える講座内の模試も一緒に数える今日
- 解く日と直す日を決める会場の予定か、自宅で解く回を入れる今日
- 足りないほうだけ申し込む・買う採点を頼むか、初めて解く問題を足すかを選ぶ今日
購入先
価格・在庫は購入先でご確認ください。広告リンクを含みます。
- 向く人
- 会場で解いた答案を採点してもらい、成績表で自分の手応えと点数を比べたい人。受験料は教材込で税込5,100円、入会金0円です。コンビニ払いは手数料212円を足して計5,312円、銀行振込は振込手数料、会場までの交通費は別です(2026年10月7日、TAC公式)。
- 確認すること
- Web申込の会場受験はカード払いが10月21日、コンビニ・銀行振込などが10月13日締切。申込後の会場・日程・自宅受験への変更はできません。成績はマイページで見ます。自宅受験のカード申込は10月13日まで、答案は11月2日TAC必着。模試が含まれるTAC対象コースのWeb受験登録も10月13日までです。
仕様・利用条件を見る
- 受験料
- 教材込5,100円(税込・2026年10月7日)/入会金0円
- 会場受験
- 10月31日・11月1日、校舎によって異なる
- 会場Web申込締切
- カード10月21日/コンビニ・銀行振込など10月13日
- 成績公開
- 11月6日、WEB SCHOOLマイページ
- 向く人
- 基本を一通り学び、手持ちでまだ解いていない問題がなく、家で通して解く練習を足したい人。第174回向けの4回分を自分で採点して使います。本番と同じ制限時間で全部解くと計12時間で、復習の時間は別です。
- 確認すること
- 表紙の第174回・日商簿記1級を選びます。問題を解く日と解き直す日を先に決めます。解説動画は第1予想が対象で、書籍のパスワードが必要です。
書籍の仕様を見る
- 定価
- 2,970円(税込・2026年10月7日)
- 判型・ページ数
- A4判・348ページ
- 発売日
- 2026年9月9日
- 収録
- 第1予想〜第3予想+プラスワン予想、計4回分
記事の誤りや古い情報は、訂正・お問い合わせフォームからお知らせください。
著者情報